GIẢI MÃ NGHỊCH LÝ GIÁ VÀNG VÀ CÁCH THẾ HỆ NHÀ ĐẦU TƯ TRẺ XÂY DỰNG TÀI SẢN
Sự vận động của các dòng chảy tài chính toàn cầu đang bước vào một trong những giai đoạn phức tạp, biến động và khó dự báo nhất trong lịch sử kinh tế hiện đại. Bối cảnh vĩ mô hiện nay đan xen giữa áp lực lạm phát dai dẳng, những xung đột địa chính trị leo thang tại nhiều điểm nóng trên thế giới, và những cú sốc về chính sách tiền tệ từ các ngân hàng trung ương lớn. Đứng trước bức tranh hỗn loạn này, các lớp tài sản truyền thống đang thể hiện những chuỗi phản ứng nằm ngoài mọi khuôn mẫu của sách giáo khoa kinh tế học. Đáng chú ý nhất là sự suy yếu bất ngờ của kim loại quý, đặc biệt là vàng, giữa lúc lạm phát và bất ổn vốn được xem là chất xúc tác mạnh mẽ nhất cho sự thăng hoa của loại tài sản này.
Bối cảnh 2026 đã khác: Vì sao giá vàng điều chỉnh sâu giữa kỷ nguyên bất ổn?
Trong nhiều thập kỷ, thị trường tài chính luôn tồn tại một quy tắc ngầm được các nhà đầu tư truyền tụng: Vàng là hầm trú ẩn an toàn tuyệt đối mỗi khi thế giới chìm trong lạm phát hoặc rủi ro địa chính trị. Tuy nhiên, những diễn biến trên thị trường trong thời gian gần đây đã giáng một đòn mạnh vào định kiến này. Dù lạm phát toàn cầu vẫn neo ở mức cao và xung đột tại Trung Đông tiếp tục gây gián đoạn chuỗi cung ứng năng lượng, giá vàng thế giới lại trải qua những nhịp điều chỉnh sâu, có thời điểm giảm khoảng 31%, từ đỉnh lịch sử khoảng 5.595 USD/ounce (29/01/2026) xuống đáy khoảng 3.870 USD/ounce (30/10/2026), ngay cả khi thế giới tràn ngập tin tức bất ổn. Điều này xuất phát từ cấu trúc của các biến số vĩ mô cốt lõi, đặc biệt là mối quan hệ giữa vàng, lợi suất thực và chính sách tiền tệ.

Cơ chế lợi suất thực và bài toán chi phí cơ hội
Khác với các tài sản tài chính như cổ phiếu mang lại cổ tức hay trái phiếu trả lãi định kỳ, vàng mang bản chất là một tài sản không sinh lời. Giá trị của khối kim loại quý này phụ thuộc hoàn toàn vào niềm tin lưu giữ giá trị của con người và phần chênh lệch giá mua bán trên thị trường. Do đó, rào cản lớn nhất đối với đà tăng của vàng không phải là sự ổn định của nền kinh tế, mà chính là lợi suất thực của các tài sản phi rủi ro. Giai đoạn 2022-2025, tương quan này bị phá vỡ do lực mua dự trữ lớn từ các ngân hàng trung ương. Đến năm 2026, khi Fed quay lại tăng lãi suất (từ tháng 9/2026) và lãi suất thực lên cao, yếu tố này mới chi phối trở lại giá vàng, dù các ngân hàng trung ương vẫn mua ròng.
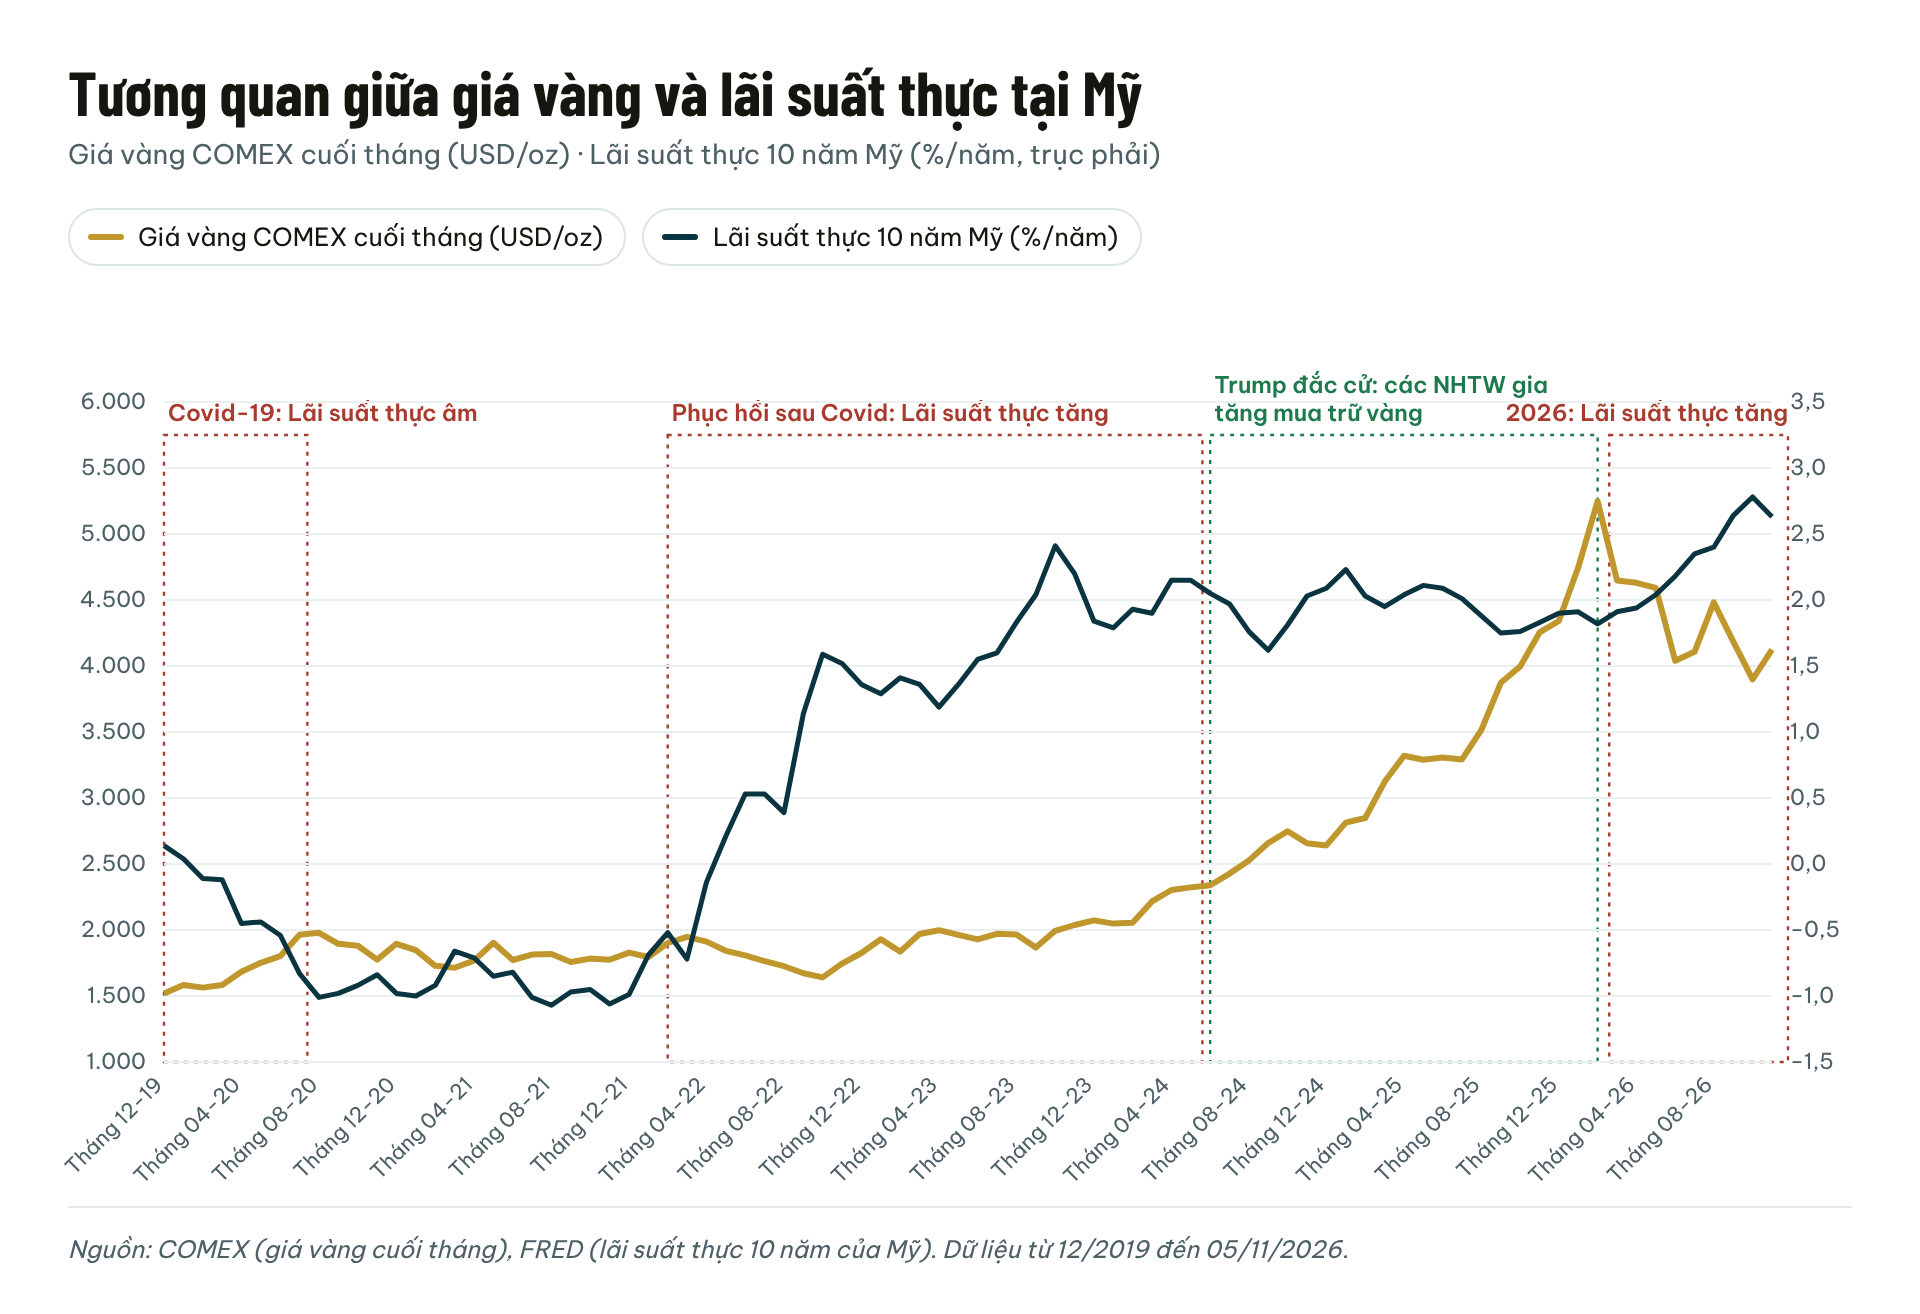
Lợi suất thực là một khái niệm cốt lõi trong đầu tư vĩ mô, được tính toán bằng cách lấy lợi suất danh nghĩa của trái phiếu chính phủ trừ đi tỷ lệ kỳ vọng lạm phát. Nếu một trái phiếu chính phủ trả mức lãi suất 5% nhưng lạm phát đang ở mức 6%, nhà đầu tư thực chất đang nhận lợi suất thực âm và mất đi sức mua hàng hóa. Trong bối cảnh đó, vàng trở nên vô cùng hấp dẫn vì dù không sinh lãi, nó vẫn giúp bảo toàn giá trị cốt lõi. Ngược lại, khi các ngân hàng trung ương kiên quyết duy trì lập trường thắt chặt chính sách tiền tệ để chống lạm phát, neo giữ mức lãi suất cơ bản ở vùng cao trong một thời gian dài, chi phí cơ hội để nắm giữ vàng trở nên đắt đỏ hơn.
Hành động của Fed đã đẩy lợi suất trái phiếu kho bạc Mỹ, đặc biệt là trái phiếu kho bạc Mỹ điều chỉnh theo lạm phát (TIPS), lên những mốc cao kỷ lục. Khi một nhà đầu tư tổ chức có thể nhận được mức lợi suất thực dương và an toàn tuyệt đối từ việc nắm giữ trái phiếu chính phủ Mỹ, chi phí cơ hội của việc cất giữ một khối kim loại không sinh lãi như vàng trở nên quá đắt đỏ. Sự kiên cường của nền kinh tế Mỹ với mức tăng trưởng GDP quý III/2026 đạt 3,4% theo năm (ước tính sơ bộ của BEA, công bố ngày 29/10/2026) và lạm phát chi tiêu tiêu dùng cá nhân lõi (PCE) không giảm nhanh như kỳ vọng đã khiến thị trường tin rằng lãi suất cao sẽ tồn tại lâu hơn. Khi đó, một phần dòng tiền luân chuyển sang các tài sản mang lại dòng tiền thực tế, tạo áp lực giảm giá lên kim loại quý này.
Áp lực thanh khoản chéo và hiện tượng luân chuyển tài sản
Một khía cạnh khác giải thích cho sự trượt dốc của vàng trong bối cảnh hỗn loạn chính là vai trò bộ đệm thanh khoản của nó đối với các định chế tài chính. Khi các rủi ro vĩ mô lên đến đỉnh điểm, thị trường chứng khoán toàn cầu thường xuyên đối mặt với các đợt bán tháo nghiêm trọng. Chẳng hạn, khi nhóm cổ phiếu công nghệ Mỹ giảm sâu do những lo ngại về khả năng sinh lời từ các khoản đầu tư khổng lồ vào trí tuệ nhân tạo, áp lực bán lập tức lan rộng.
Khi danh mục đầu tư rủi ro lao dốc và các nhà đầu tư đối mặt với ngưỡng gọi ký quỹ, các công cụ tài chính thường được kích hoạt để cân bằng danh mục. Các quỹ đầu tư và nhà đầu tư cá nhân buộc phải bán đi những tài sản có tính thanh khoản cao nhất, dễ bán nhất và ít bị sụt giảm nhất trong danh mục để nhanh chóng thu hồi tiền mặt bù đắp vị thế. Vàng khi đó lại trở thành nạn nhân của chính sự an toàn và tính thanh khoản tuyệt vời của nó. Việc các nhà đầu tư bán vàng không phải vì triển vọng cốt lõi của nó xấu đi, mà vì nó là công cụ khả dĩ nhất để tạo ra dòng tiền nhằm cân bằng các vị thế đòn bẩy đang bị đe dọa trên thị trường chứng khoán.
Sự kết hợp giữa sức mạnh của đồng USD, môi trường lãi suất thực cao, và áp lực thanh lý vị thế chốt lời sau một chu kỳ tăng nóng đã tạo ra gánh nặng khổng lồ, khiến giá vàng liên tục bị ép xuống dù các điểm nóng địa chính trị vẫn rực lửa. Trong những giai đoạn thị trường tài chính biến động trước đây, vàng thường thể hiện hiệu suất vượt trội so với các tài sản khác vào thời điểm ban đầu, nhưng sau đó lại sụt giảm cùng với thị trường chung khi mối tương quan giữa các loại tài sản gia tăng.
Triết lý “tài sản không sinh lợi” qua lăng kính Warren Buffett:
Tỷ phú Warren Buffett, người luôn ưu tiên sự bền vững của dòng tiền, trong thư gửi cổ đông Berkshire Hathaway năm 2011 đã chia toàn bộ thế giới tài sản thành ba nhóm chính: tiền tệ, tài sản không sinh lời (điển hình là vàng), và tài sản tạo ra giá trị (doanh nghiệp sản xuất, trang trại, bất động sản thương mại). Theo hệ tư tưởng này, vàng thuộc về nhóm thứ hai. Một khối vàng, dù có được đánh bóng và bảo quản cẩn thận đến đâu, vẫn mãi là một khối kim loại tĩnh lặng. Nó không tự sản xuất ra lúa mì như một trang trại, không tạo ra cổ tức như một công ty, cũng không đóng góp vào chuỗi sản xuất của nền kinh tế thực.
Việc mua vàng thực chất là việc kỳ vọng rằng trong tương lai, nỗi sợ hãi về lạm phát hoặc sự sụp đổ của một đồng tiền nào đó sẽ thúc đẩy một người khác sẵn sàng trả một mức giá cao hơn cho chính khối kim loại lấp lánh ấy. Một người đồng hành vĩ đại của Buffett là tỷ phú Charlie Munger cũng từng cho rằng thật kỳ lạ khi nhà đầu tư đổ xô đi mua một thứ kim loại chỉ thực sự tăng giá nếu thế giới bước vào bờ vực sụp đổ.
Khi lạm phát diễn ra nhưng thị trường tin rằng các ngân hàng trung ương sẽ kiềm chế được lạm phát bằng lãi suất cao, nỗi sợ hãi đó dịu đi, khiến lớp bọc hấp dẫn của vàng mờ dần. Do đó, vàng nên được nhìn nhận ở đúng vị trí của nó như một công cụ phòng vệ có chi phí, phù hợp ở tỷ trọng vừa phải, không phải là động cơ tăng trưởng tài sản trong một danh mục đầu tư hướng tới sự thịnh vượng.
Khoảng cách thế hệ trong tư duy tích lũy bền vững
Hành trình xây dựng sự thịnh vượng tài chính của thế hệ trẻ ngày nay có nhiều điểm khác biệt so với thế hệ đi trước.
Đối với thế hệ sinh ra và trưởng thành trong giai đoạn kinh tế bao cấp hoặc những ngày đầu thời kỳ Đổi Mới, bức tranh tài chính vĩ mô của quốc gia còn nhiều hạn chế. Họ đã trải qua những giai đoạn lạm phát rất cao trong thập niên 80 và 90, khiến giá trị đồng tiền suy giảm nhanh. Khi đó, thị trường chứng khoán chưa hình thành, hệ thống ngân hàng chưa phát triển như hiện nay, và khái niệm về các quỹ đầu tư còn rất mới. Trong bối cảnh thiếu công cụ bảo vệ tài sản, người dân thường dựa vào những thứ hữu hình: vàng và đất đai. Việc chắt bóp từng đồng lương để mua một chỉ vàng, sau đó cất cẩn thận dưới đáy tủ vừa là hình thức tiết kiệm, vừa là cách giữ giá trị tài sản hợp lý trong bối cảnh khi đó.
Thành công của cách cất trữ vàng trong quá khứ có thể đã tạo ra một thiên kiến nhận thức: nhiều bậc phụ huynh vẫn xem vàng là khoản đầu tư an toàn, giúp bảo toàn giá trị trước những cú sốc lạm phát.
Người trẻ hôm nay: Sự bùng nổ về dòng tiền và đòn bẩy kỹ thuật số
Khác với thế hệ trước, lực lượng lao động trẻ hiện nay, những người trong độ tuổi từ 22 đến 38, đang phải đối mặt với những bài toán kinh tế hiện đại khắc nghiệt hơn rất nhiều. Chi phí sinh hoạt, lạm phát y tế, giáo dục, và đặc biệt là giá bất động sản đã vươn xa khỏi tầm với của mức thu nhập trung bình. Một người trẻ với thu nhập từ 15 đến 30 triệu đồng mỗi tháng sẽ gần như không thể nuôi giấc mơ mua nhà tại các đô thị lớn trong ngắn hạn. Và do đó việc tích lũy vàng dần không còn hấp dẫn được giới trẻ.
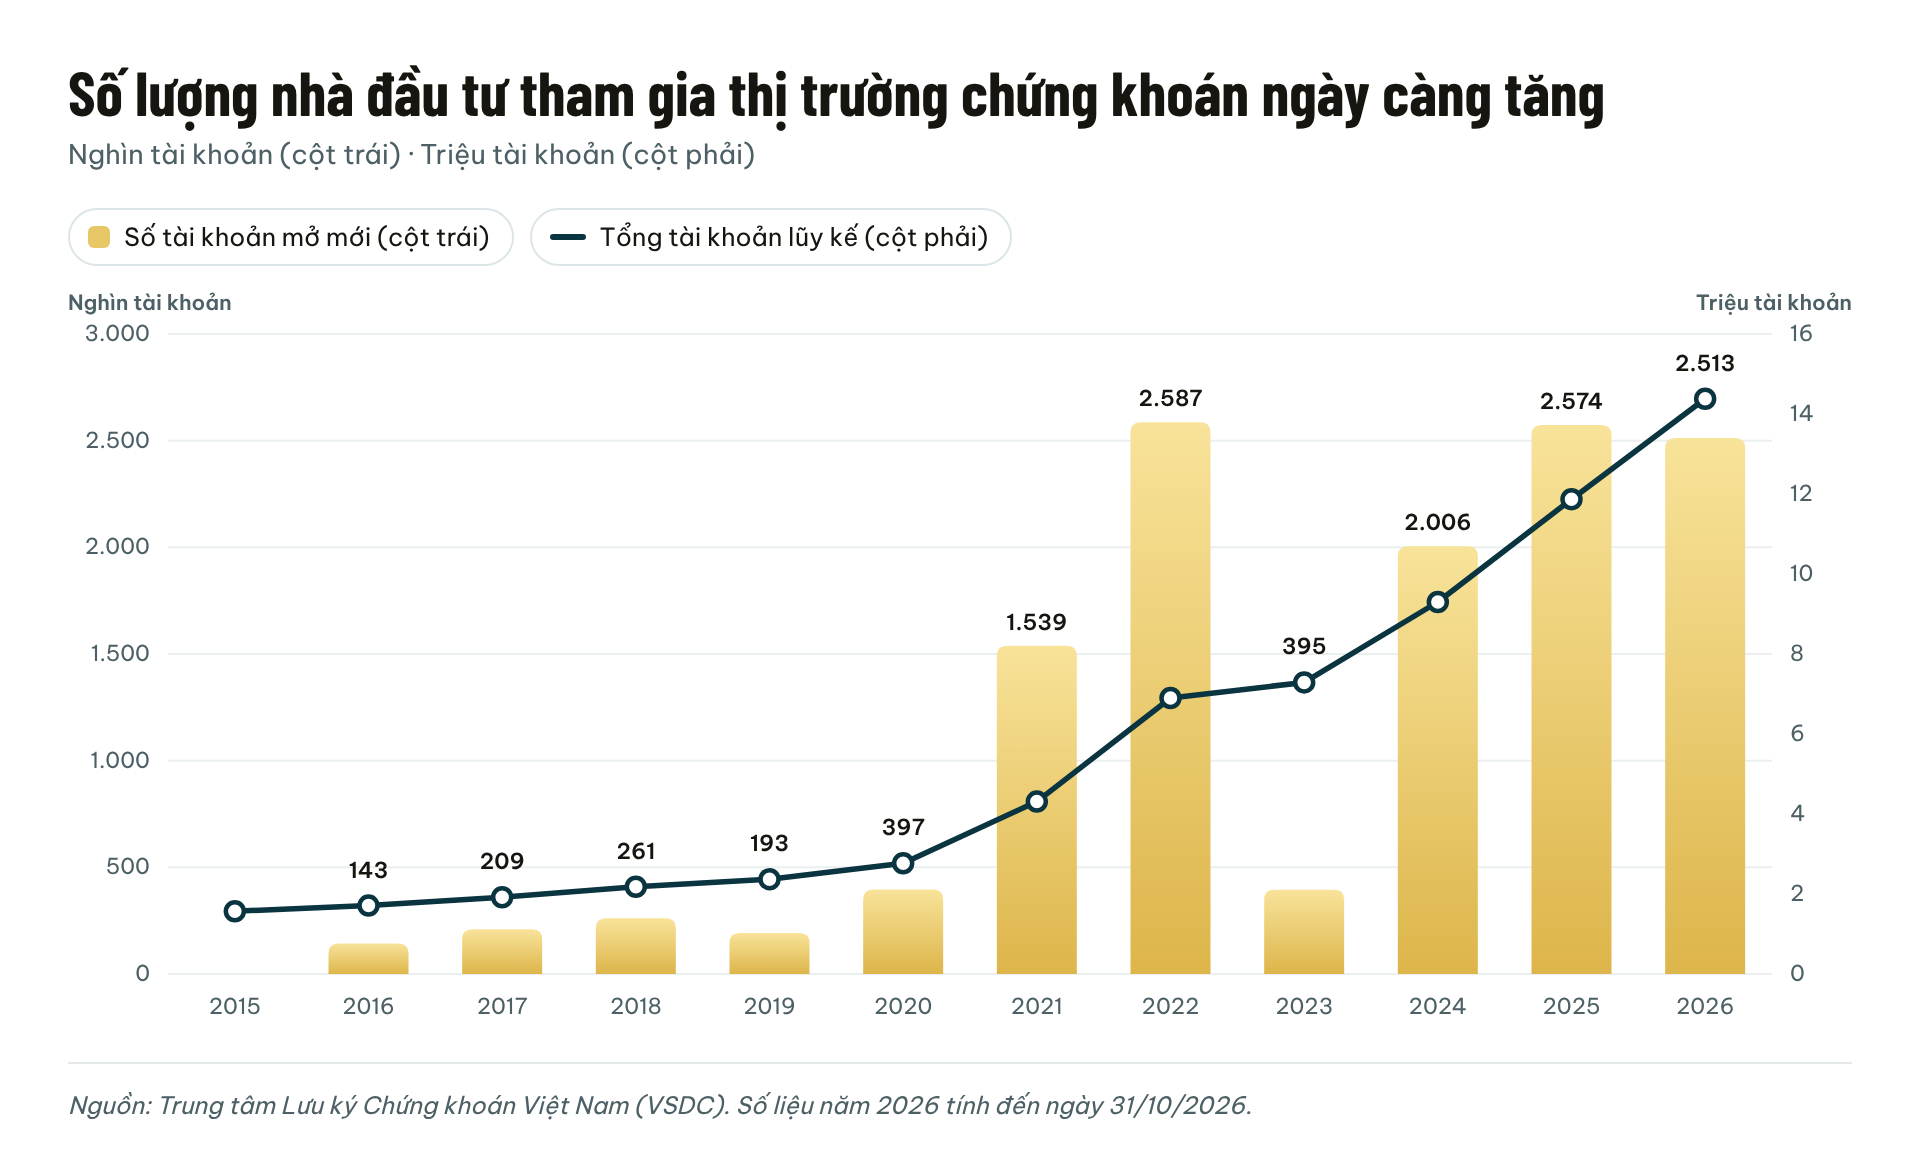
Lợi thế của nhóm này nằm ở khả năng tiếp cận thông tin, sự nhạy bén, trình độ hiểu biết tài chính ngày càng nâng cao cùng với sự bùng nổ mạnh mẽ của thời đại công nghệ số. Sự thay đổi này phản ánh trực tiếp vào cách người trẻ xây dựng và quản lý tài sản. Người trẻ hôm nay thấu hiểu sâu sắc sức mạnh của lãi kép và nhận thức rõ rệt rằng để vượt qua bẫy thu nhập, tài sản của họ phải là những cỗ máy in tiền không biết mệt mỏi thay vì nằm im lìm trong két sắt như một khối kim loại. Sự ra đời của các nền tảng công nghệ quản lý gia sản số hay các ứng dụng môi giới chứng khoán tiên tiến đang dần thay đổi thói quen đầu tư tại Việt Nam.
Vàng để phòng vệ, tài sản tạo dòng tiền để tăng trưởng
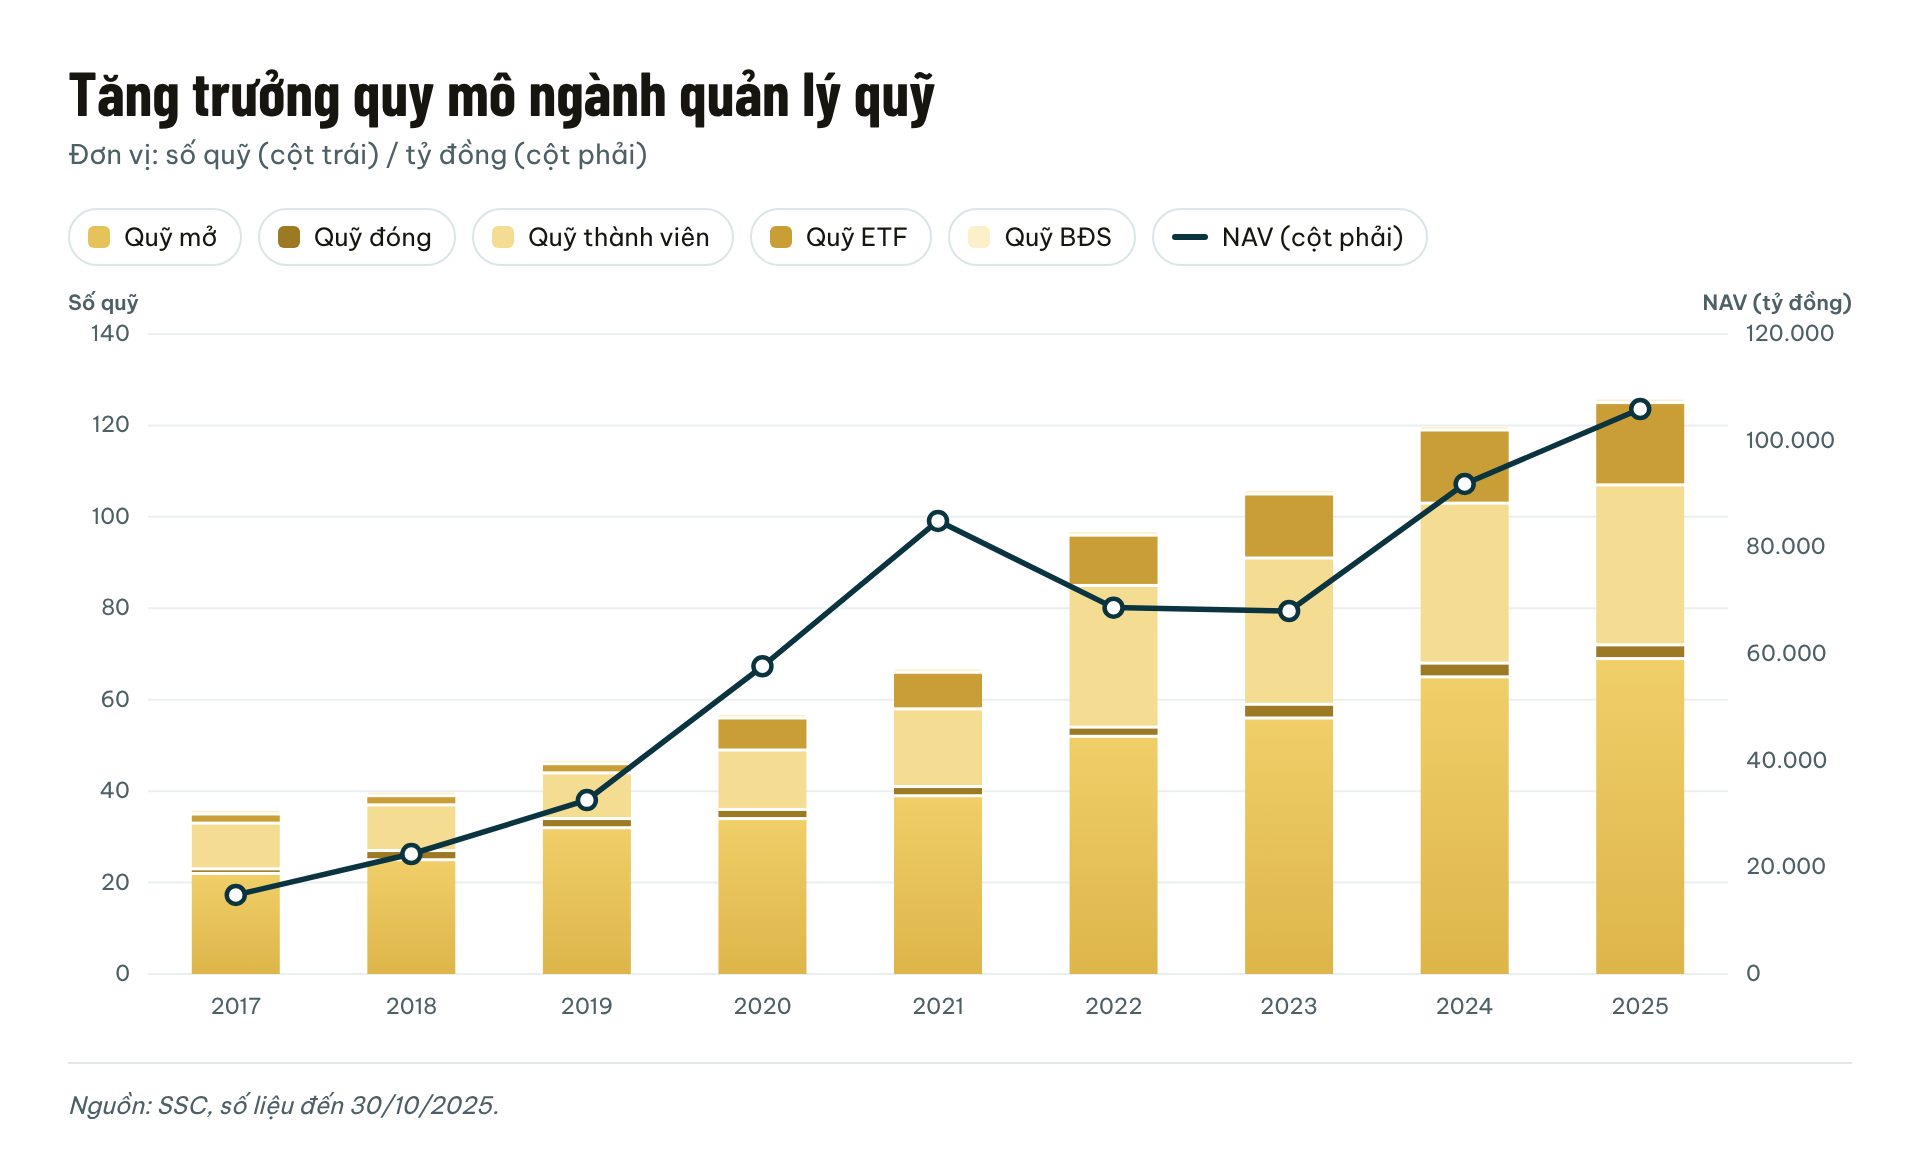
Số lượng quỹ và giá trị tài sản ròng của ngành quản lý quỹ Việt Nam đã tăng mạnh trong giai đoạn 2017-2025, dù có những năm điều chỉnh như 2022-2023. Ngày càng nhiều nhà đầu tư, đặc biệt là người trẻ, chọn tích lũy thông qua các quỹ đầu tư thay vì tự nắm giữ từng tài sản riêng lẻ.
Điều đó không có nghĩa là vàng mất đi vai trò. Vàng vẫn là công cụ phòng vệ trước những cú sốc bất ngờ, nhưng là công cụ có chi phí: vàng không tạo ra dòng tiền, chịu áp lực khi lãi suất thực tăng, và khi giao dịch tại Việt Nam, người mua còn phải tính đến chênh lệch giữa giá mua và giá bán. Vì vậy, vàng phù hợp với vai trò “tấm đệm” ở tỷ trọng vừa phải, không phải động cơ chính để gia tăng tài sản.
Tăng trưởng tài sản dài hạn đến từ những tài sản tạo ra dòng tiền: doanh nghiệp làm ăn có lãi, chia sẻ lợi nhuận với cổ đông, và được nắm giữ đủ lâu để lãi kép phát huy tác dụng. Với người trẻ có thu nhập ổn định, đầu tư định kỳ qua quỹ là cách tiếp cận những tài sản này một cách kỷ luật và đa dạng hóa, mà không cần tự chọn từng cổ phiếu.
Võ Hoàng Long – Phòng Đầu tư, PHFM