
LÃI SUẤT VÀ CÂU CHUYỆN TIỀN TỆ: SỰ KẾT THÚC CỦA CHU KỲ TIỀN RẺ TOÀN CẦU
Điều gì đang diễn ra trên thị trường toàn cầu?
Bức tranh tiền tệ toàn cầu đang chứng kiến sự tái cấu trúc mặt bằng lãi suất ở quy mô chưa từng có trong ba thập kỷ qua. Tại Mỹ, lợi suất trái phiếu Kho bạc kỳ hạn 10 năm đã xác lập mức 5,24%, cùng với đó là lợi suất kỳ hạn 30 năm lên 5,56%, mức cao nhất kể từ năm 2004.
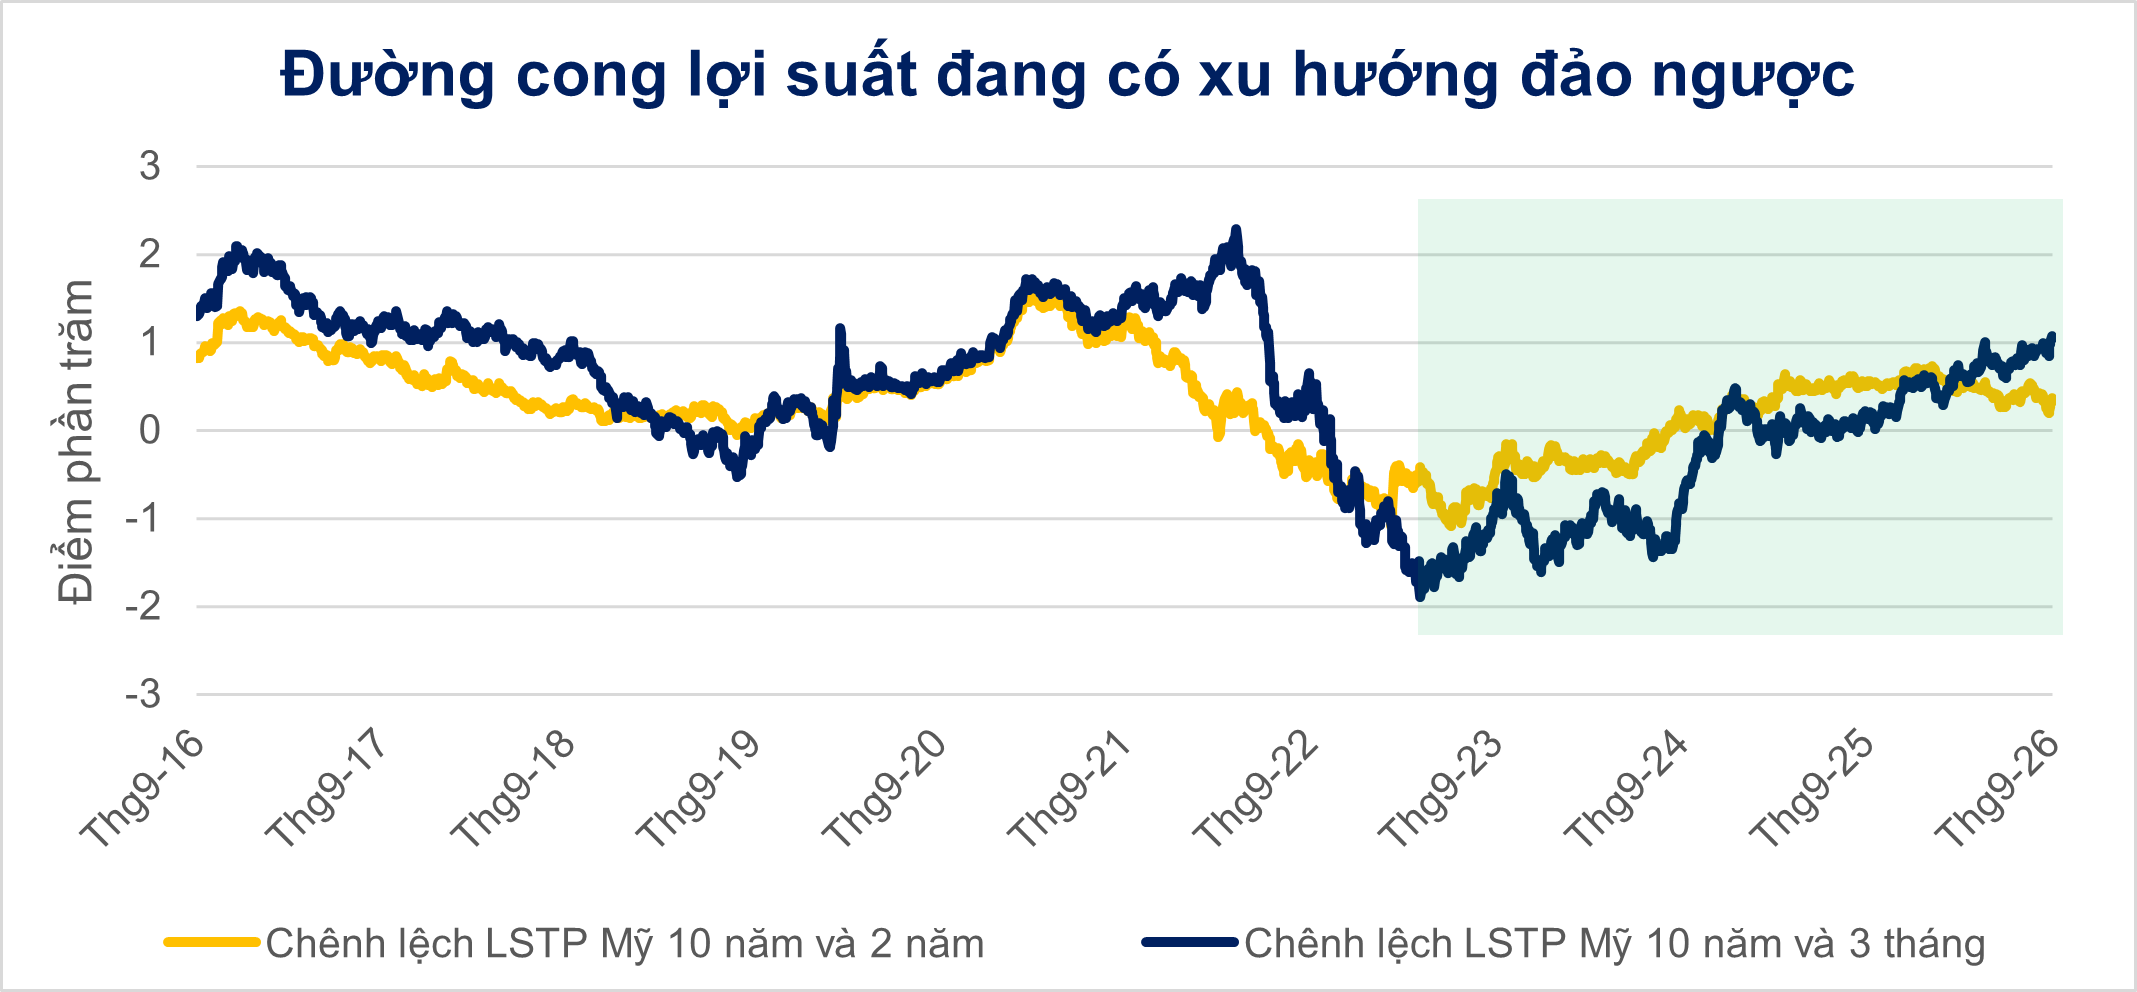
Đáng chú ý, cấu trúc đường cong lợi suất đang trải qua quá trình tái dốc lên sau một thời gian dài đảo ngược sâu khi mức chênh lệch lợi suất giữa kỳ hạn 10 năm và 2 năm hiện đã quay trở lại trạng thái dương. Khác với các chu kỳ trước đây khi đường cong dốc lên chủ yếu do lợi suất ngắn hạn giảm mạnh vì Cục Dự trữ Liên bang Mỹ (Fed) nới lỏng chính sách, quá trình dốc lên hiện tại được dẫn dắt bởi sự bứt phá của lợi suất dài hạn. Điều này phản ánh sự thay đổi trong kỳ vọng của giới đầu tư khi họ đòi hỏi mức bù đắp rủi ro cao hơn nhiều để nắm giữ trái phiếu dài hạn.
Bên cạnh Mỹ, các quốc gia lớn khác cũng lần lượt cho thấy một mặt bằng chi phí vốn đắt đỏ hơn. Ngân hàng Trung ương Châu Âu (ECB) đã có một bước ngoặt mang tính diều hâu khi nâng các mức lãi suất chủ chốt, đưa lãi suất cho vay cận biên lên 2,90% và lãi suất tiền gửi lên 2,50% nhằm đối phó với áp lực lạm phát dai dẳng, phần lớn xuất phát từ cú sốc giá năng lượng liên quan đến căng thẳng địa chính trị tại Trung Đông.
Tại Châu Á, Ngân hàng Trung ương Nhật Bản (BOJ) cũng quyết định nâng lãi suất chính sách lên 1,25%, đạt mức chi phí vốn cao nhất tại Nhật Bản kể từ tháng 4/1995. Động thái này không chỉ nhằm mục đích kiềm chế lạm phát mà còn để bảo vệ đồng Yen trước sự mất giá nghiêm trọng. Việc BOJ từ bỏ chính sách lãi suất thấp đóng sập cánh cửa của nguồn vốn giá rẻ từng được giới đầu tư sử dụng để tài trợ cho các tài sản rủi ro trên toàn thế giới trong nhiều thập kỷ.
Lần này có thực sự khác biệt?
Trong các chu kỳ thắt chặt tiền tệ trước, sự gia tăng của lợi suất danh nghĩa chủ yếu được dẫn dắt bởi kỳ vọng lạm phát tăng cao. Tuy nhiên, đợt bứt phá lợi suất vượt 5% lần này lại thể hiện một cơ chế hoàn toàn khác biệt. Bằng cách phân tách lợi suất trái phiếu 10 năm thành hai thành phần độc lập: phần bù lạm phát kỳ vọng (breakeven inflation rate) và lợi suất thực (real yield), chúng ta có thể nhận thấy được sự thay đổi cốt lõi của mặt bằng chi phí vốn mới.
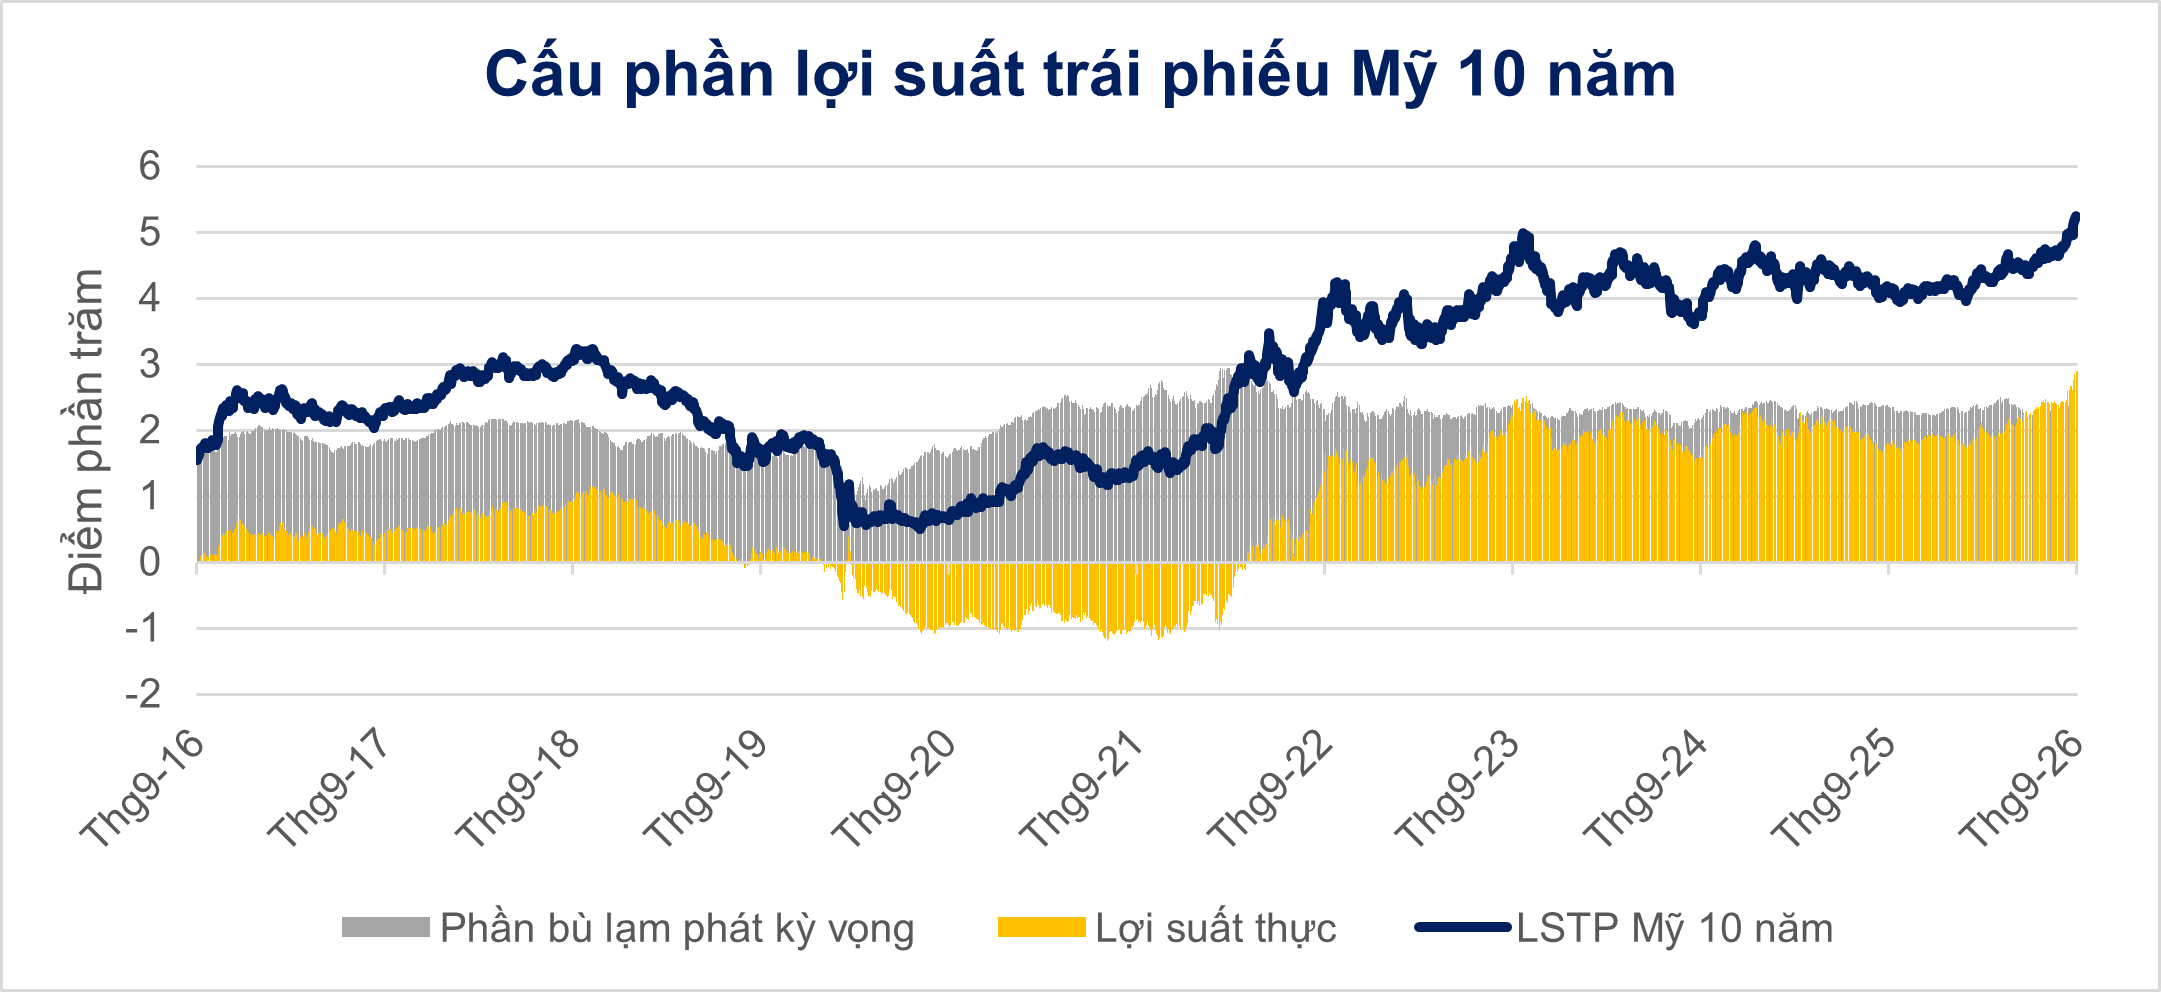
Từ sau đại dịch Covid-19, phần bù lạm phát kỳ vọng 10 năm thường duy trì ở mức 2,34%. Trạng thái ổn định này cho thấy rằng thị trường hoàn toàn tin tưởng vào khả năng kiểm soát lạm phát dài hạn của Fed. Do đó, lạm phát không phải là nguyên nhân chính đẩy lợi suất danh nghĩa lên mức 5%, mà thay vào đó là sự bứt phá của kỳ vọng lợi suất thực. Con số này đã tăng mạnh lên mức 2,90% từ mức âm hoặc tiệm cận 0% trong suốt thập kỷ trước. Điều này chỉ ra rằng giới đầu tư toàn cầu hiện đang đòi hỏi một mức tỷ suất sinh lời thực tế cao hơn rất nhiều để sẵn sàng cho vay dài hạn.
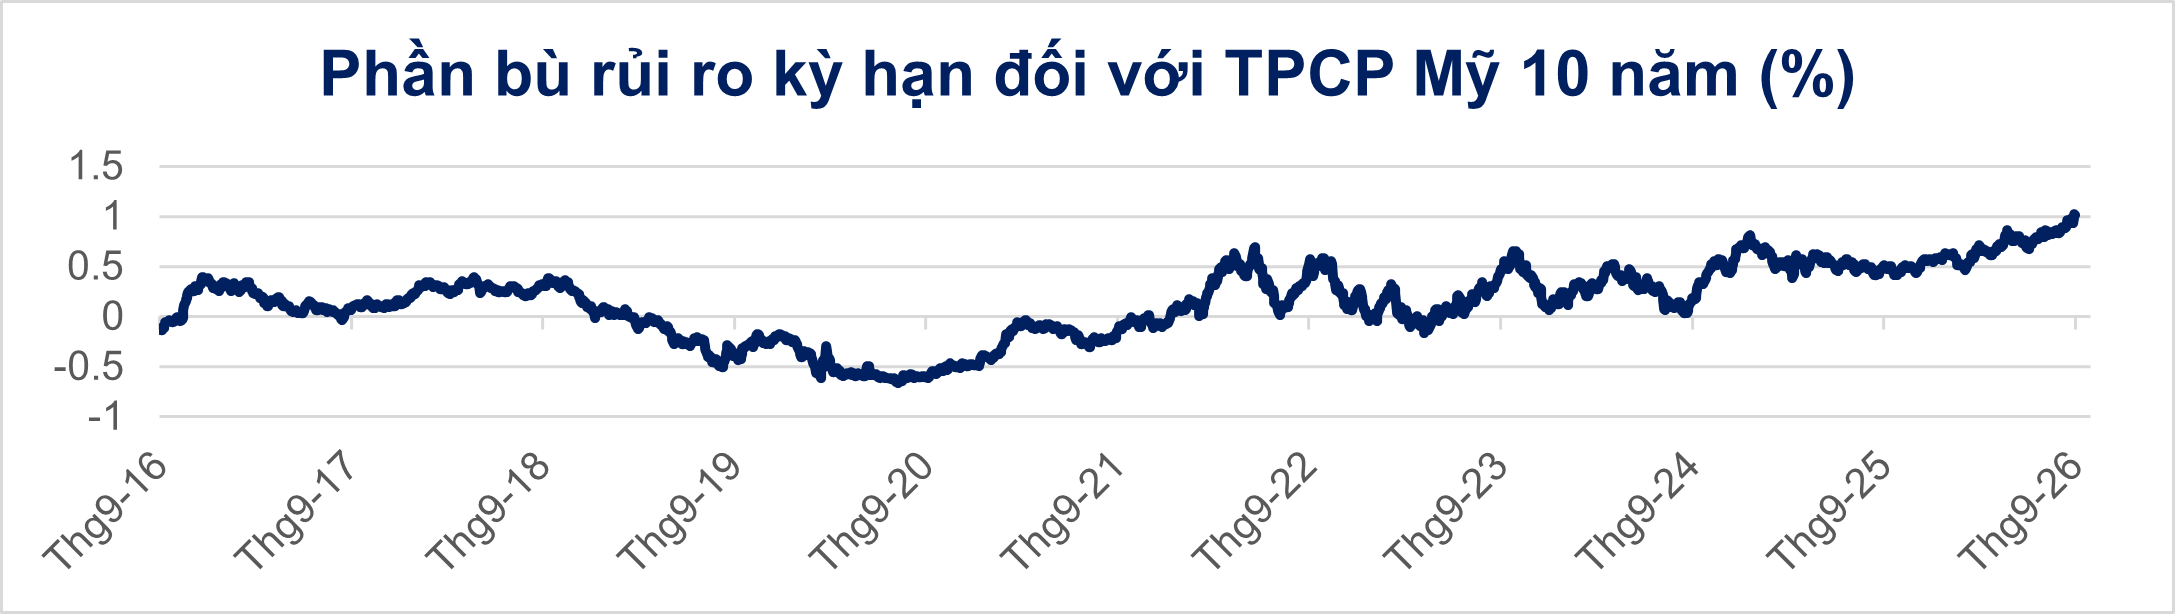
Nguyên nhân sâu xa của sự bứt phá lợi suất thực nằm ở sự phình to của phần bù rủi ro kỳ hạn đối với trái phiếu chính phủ Mỹ. Theo mô hình ACM của Ngân hàng Dự trữ Liên bang New York, phần bù rủi ro kỳ hạn 10 năm hiện ước tính ở mức 1,02%. Đây là phần lợi suất bổ sung mà nhà đầu tư yêu cầu để bù đắp cho rủi ro nắm giữ trái phiếu dài hạn thay vì liên tục đáo hạn các công cụ ngắn hạn. Sự đảo chiều của phần bù rủi ro phản ánh sự lo ngại về tình trạng cung cầu nợ chính phủ và sự bất ổn vĩ mô.
Các tác nhân định hình nên kỷ nguyên lãi suất cao
Việc thị trường toàn cầu phải đối mặt với mặt bằng lãi suất cao không phải là một hiện tượng nhất thời mà là hệ quả của nhiều tác nhân mang cấu trúc dài hạn.
Chính sách tài khóa bành trướng và áp lực nguồn cung nợ
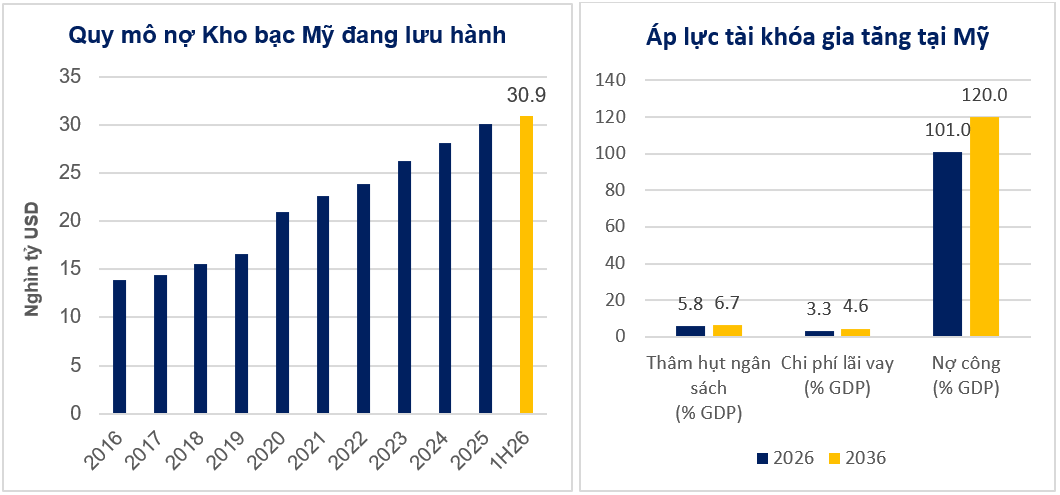
Nguyên nhân trực tiếp nhất đẩy phần bù rủi ro kỳ hạn lên cao là sự mất cân đối tài khóa trầm trọng của chính phủ Mỹ. Theo dự phóng của Văn phòng Ngân sách Quốc hội Mỹ (CBO), thâm hụt ngân sách dự kiến sẽ đạt mức khổng lồ 1.900 tỷ USD vào năm 2026, tương đương 5,8% GDP. Càng đáng lo ngại hơn, tỷ lệ nợ công do công chúng nắm giữ dự kiến sẽ tăng tốc từ 101% GDP vào năm 2026 lên mức kỷ lục 120% GDP vào năm 2036. Trong khi khối lượng phát hành trái phiếu Kho bạc Mỹ tăng vọt, cấu trúc tệp khách hàng mua trái phiếu lại có sự thay đổi bất lợi. Trong kỷ nguyên nới lỏng, các ngân hàng trung ương mua trái phiếu mà không quan tâm đến giá. Hiện tại, khi Fed thực hiện thắt chặt định lượng (QT) và các quốc gia thặng dư thương mại giảm mua gom USD để giảm rủi ro tỷ giá, gánh nặng hấp thụ nợ được chuyển sang khu vực tư nhân. Những nhà đầu tư này chỉ chấp nhận mua nợ khi lợi suất tăng đủ cao để bù đắp rủi ro lạm phát và rủi ro tín nhiệm dài hạn.
Trí tuệ nhân tạo và chu kỳ đầu tư vốn khổng lồ
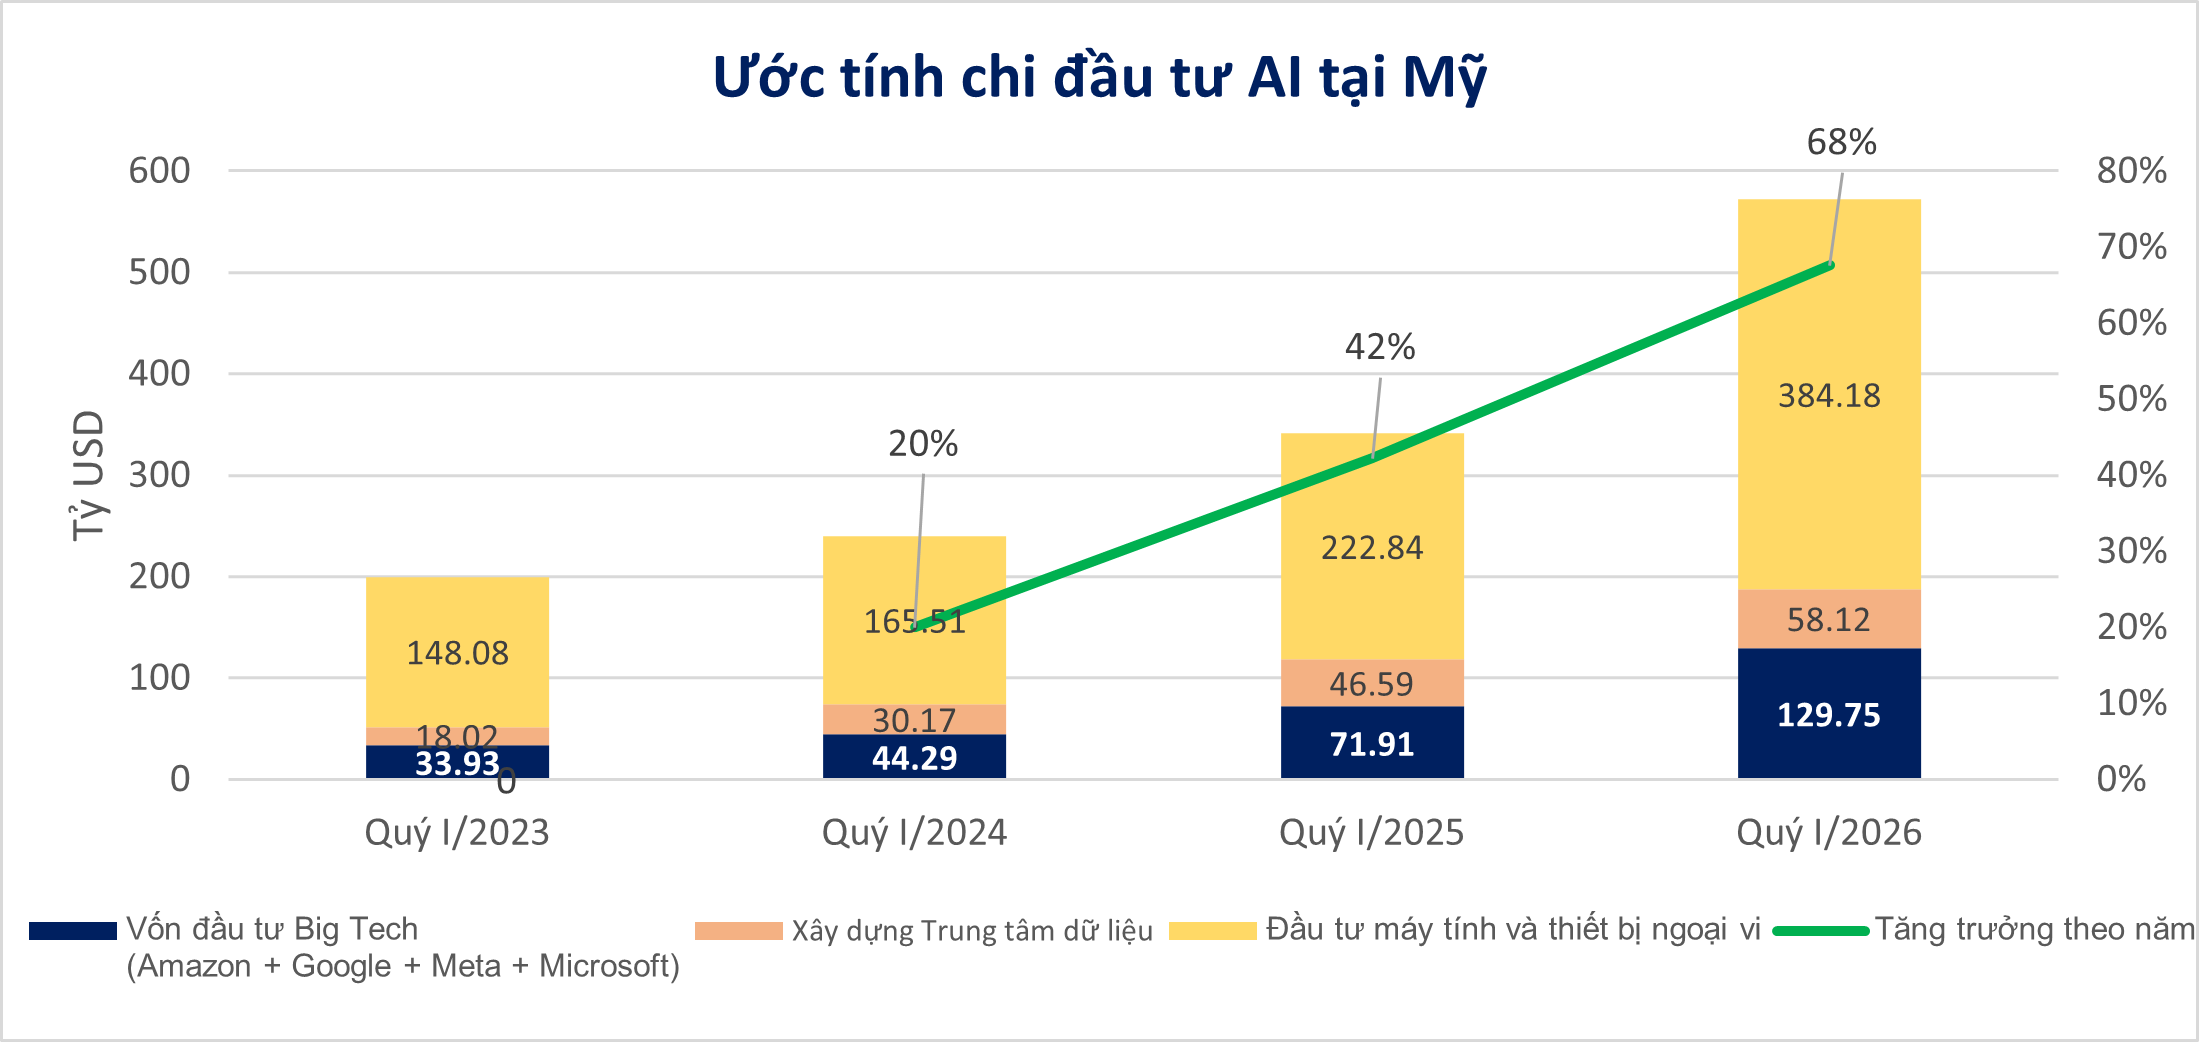
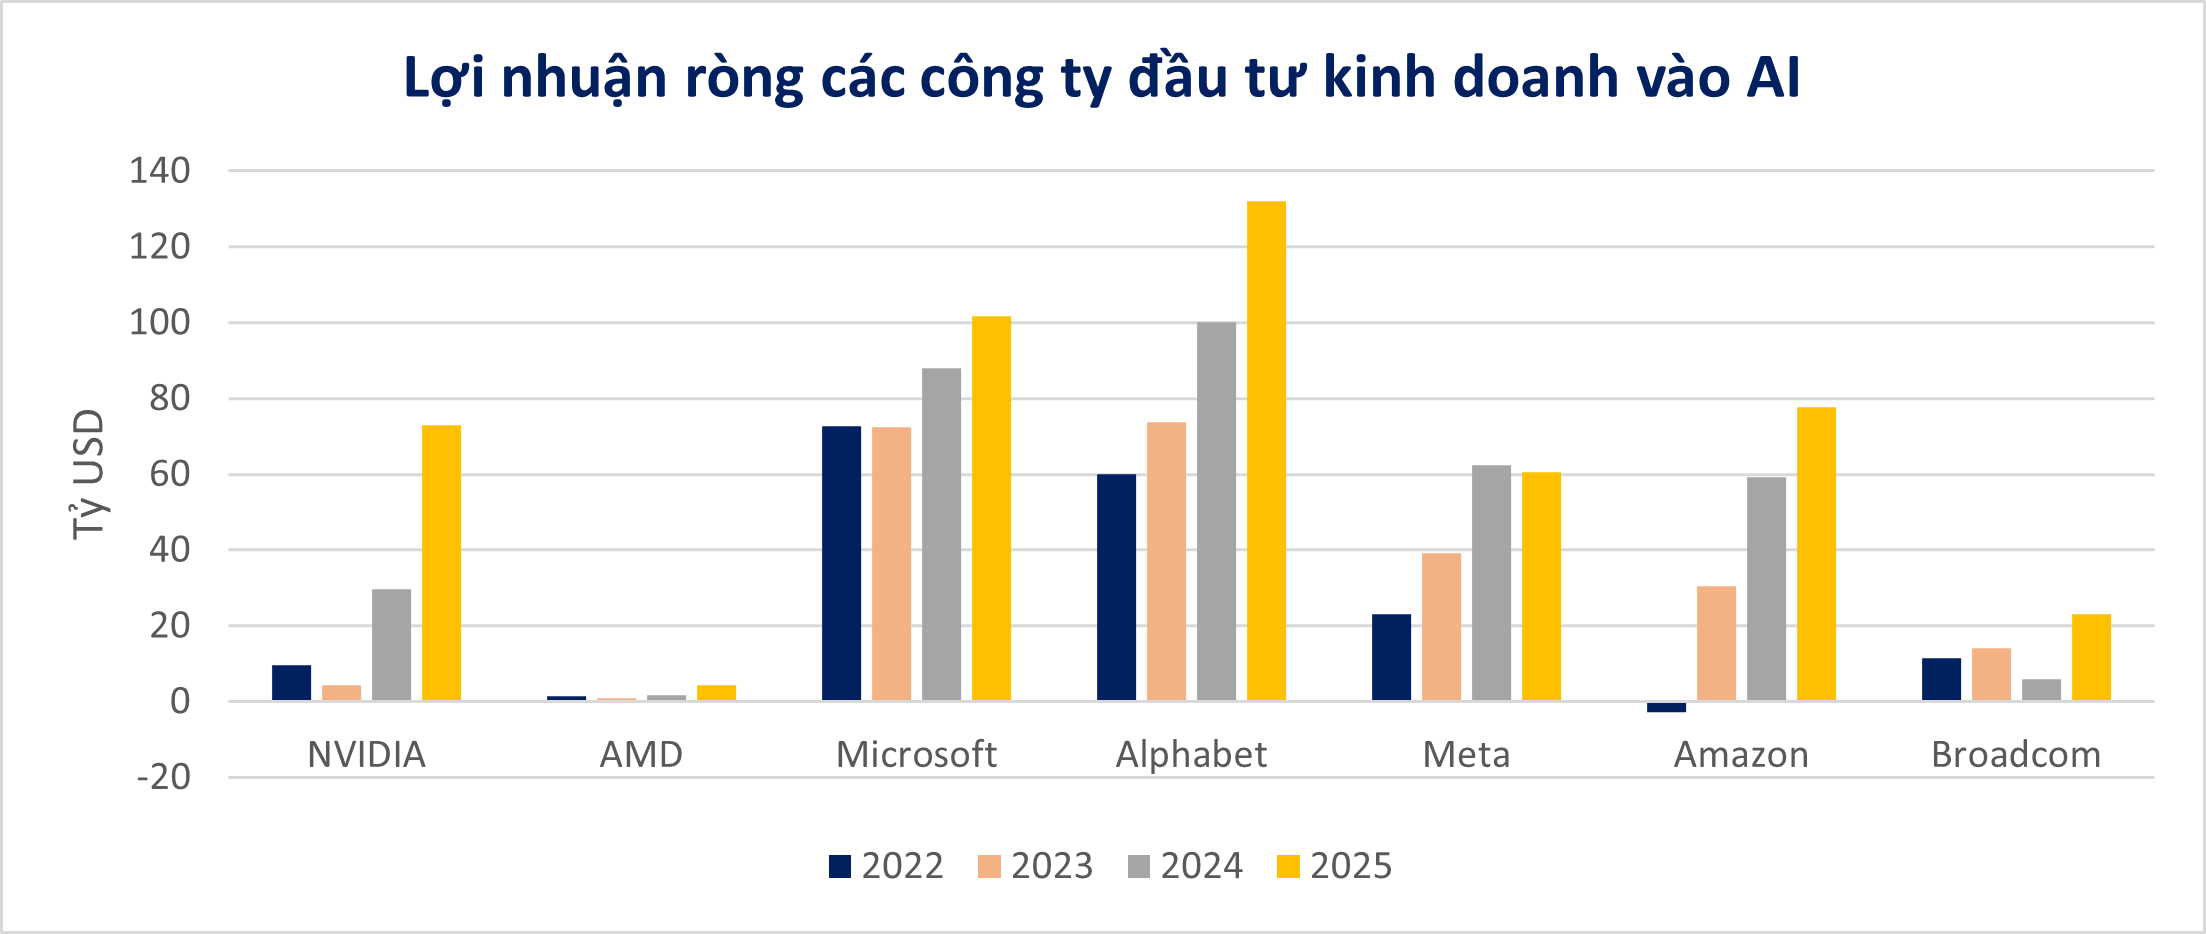
Trái ngược với các mô hình kinh tế truyền thống, khi mà mức lãi suất vượt trên 5% sẽ dễ gây ra suy thoái, nền kinh tế Mỹ hiện vẫn đang cho thấy một sức mạnh đáng kinh ngạc. Động lực chính đến từ làn sóng bùng nổ của Trí tuệ nhân tạo, tạo ra một chu kỳ chi tiêu vốn quy mô lớn. Các tập đoàn công nghệ và công nghiệp đang đổ hàng nghìn tỷ USD vào cơ sở hạ tầng trung tâm dữ liệu, năng lượng và bán dẫn. Khả năng tự động hóa và tối ưu hóa năng suất từ AI cho phép các doanh nghiệp này duy trì hoặc thậm chí mở rộng biên lợi nhuận ngay cả khi chi phí vay mượn đắt đỏ. Từ đó, nhu cầu vốn đầu tư mặc dù tăng mạnh, các doanh nghiệp vẫn sẵn sàng vay và đầu tư nhiều hơn ngay cả khi lãi suất đã ở mức cao, qua đó nâng mức lãi suất cân bằng tự nhiên, đẩy mặt bằng lãi suất chung ở Mỹ lên mức cao. Khi lợi suất kỳ vọng (ROI) từ các siêu dự án công nghệ vượt xa mức chi phí vốn 5%, nền kinh tế vẫn sẽ tiếp tục hấp thụ vốn một cách tích cực, vô hiệu hóa nỗ lực thắt chặt của các ngân hàng trung ương.
Sự thay đổi dòng vốn đầu tư toàn cầu
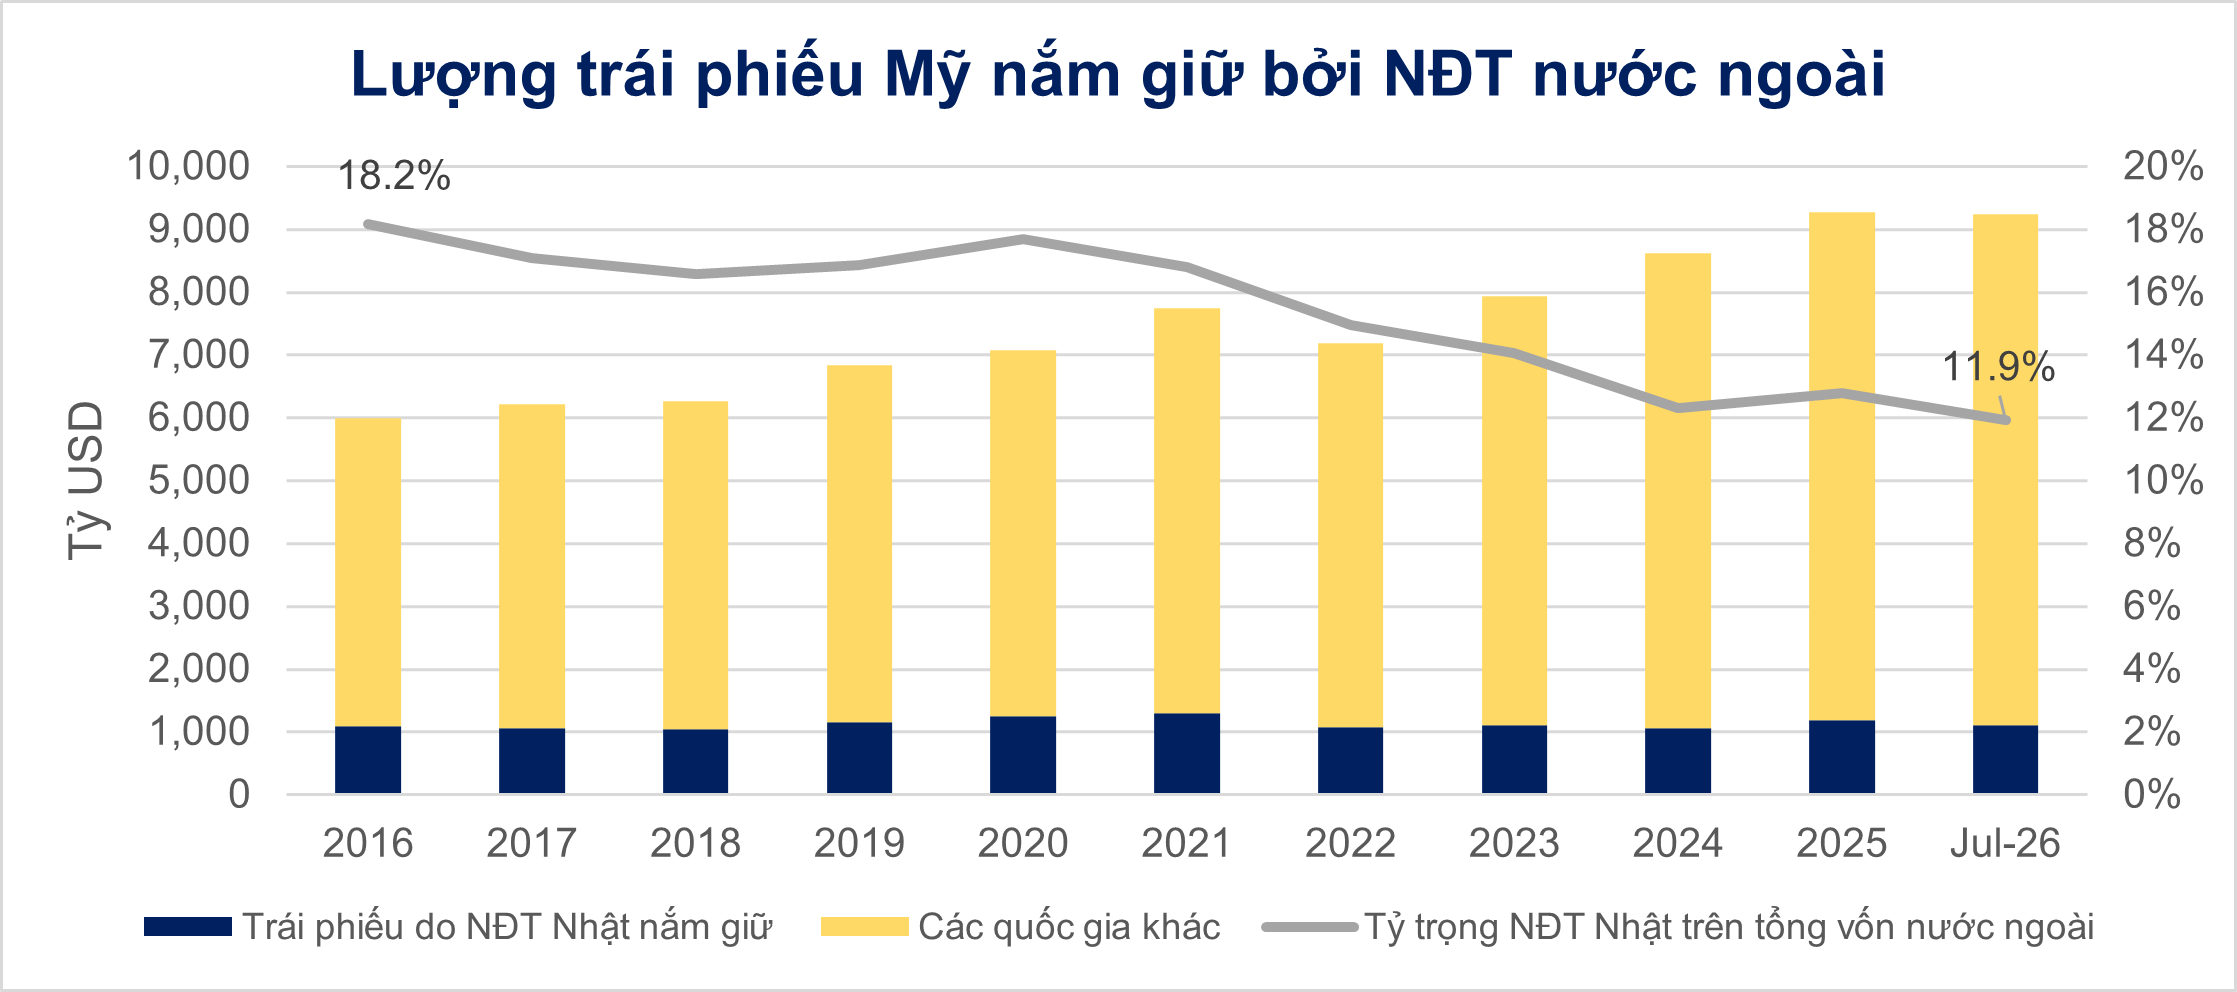
Việc Ngân hàng Trung ương Nhật Bản nâng lãi suất lên 1,25% và từng bước bình thường hóa chính sách tiền tệ đang làm thay đổi một trong những dòng vốn quan trọng của thị trường trái phiếu toàn cầu. Trong nhiều thập kỷ, nguồn vốn giá rẻ từ Nhật Bản là một trong những bệ đỡ thanh khoản cho thị trường trái phiếu Mỹ và châu Âu. Khi lợi suất trong nước trở nên hấp dẫn hơn, động lực của các tổ chức tài chính Nhật Bản trong việc tiếp tục phân bổ vốn ra nước ngoài cũng suy yếu. Trên thực tế, Nhật Bản không bán tháo trái phiếu trên diện rộng và vẫn là chủ nợ nước ngoài lớn nhất của Mỹ. Tuy nhiên, lượng nắm giữ gần như đi ngang trong khi quy mô trái phiếu Mỹ do nhà đầu tư nước ngoài nắm giữ tiếp tục tăng, khiến tỷ trọng nắm giữ của Nhật giảm từ 18,2% năm 2016 xuống còn 11,9% vào năm 2026. Nói cách khác, thay vì rút vốn ồ ạt, các nhà đầu tư Nhật đang đóng vai trò nhỏ hơn trong việc hấp thụ lượng cung mới, thông qua việc giảm mua thêm hoặc không tái đầu tư đầy đủ khi trái phiếu đáo hạn. Tóm lại, khi các tài sản tại Mỹ trở nên bớt hấp dẫn hơn do chi phí cơ hội thay đổi, thị trường buộc phải tự cân bằng bằng cách đẩy phần bù rủi ro kỳ hạn lên cao hơn để giữ chân các nhà đầu tư quốc tế và thu hút dòng tiền mới.
Hàm ý đầu tư
Các tín hiệu trên toàn cầu cho thấy môi trường lãi suất cao sẽ duy trì trong một thời gian dài cũng như việc các ngân hàng trung ương lớn đồng loạt thắt chặt chính sách tiền tệ sẽ định hình lại mặt bằng chi phí vốn toàn cầu. Khi chi phí vốn cao trở thành một trạng thái bình thường mới, chiến lược đầu tư sẽ dần thay đổi từ việc đi tìm “ai tăng trưởng nhanh nhất” sang “ai có khả năng tạo ra dòng tiền mà không phụ thuộc vào nguồn tiền rẻ”.
Về doanh nghiệp:
Nhóm có lợi thế: Là những doanh nghiệp duy trì mức nợ thấp hoặc sở hữu lượng tiền mặt ròng dồi dào, tỷ suất sinh lời trên vốn (ROIC) cao và dòng tiền hoạt động kinh doanh đều đặn. Trong kỷ nguyên tiền rẻ trước đây, việc sử dụng đòn bẩy tài chính ồ ạt giúp mọi doanh nghiệp đều có thể tăng trưởng nóng, tuy nhiên, khi dòng tiền trở nên đắt đỏ, một bảng cân đối kế toán lành mạnh lại chính là lợi thế cạnh tranh, giúp doanh nghiệp tự chủ mở rộng và thâu tóm thị phần.
Nhóm chịu áp lực: Là những mô hình kinh doanh vay nợ quá mức, cần huy động dòng vốn liên tục để mở rộng quy mô, hoặc các doanh nghiệp startup/công nghệ mà lợi nhuận kỳ vọng nằm ở một tương lai quá xa. Khi lãi suất chiết khấu trong các mô hình định giá tăng lên, giá trị hiện tại của các khoản lợi nhuận tương lai này sẽ sụt giảm nghiêm trọng.
Về phân bổ tài sản đầu tư:
Đối với cấu trúc danh mục, kênh thu nhập cố định (tiền gửi tiết kiệm, quỹ trái phiếu) hiện ghi nhận tỷ suất lợi nhuận đáng kể. Đây không còn đơn thuần là một chỗ để tiền tạm thời chờ cơ hội đầu tư như giai đoạn trước, mà nên là một kênh phân bổ tài sản cho danh mục đầu tư ở thời điểm hiện tại.
Đối với kênh đầu tư cổ phiếu, thước đo rủi ro và phần bù lợi nhuận đã thay đổi. Bất kỳ kỳ vọng lợi nhuận nào từ thị trường cổ phần hiện nay cũng cần được tham chiếu nghiêm ngặt với mức lãi suất tiền gửi 12 tháng (đang dao động ổn định quanh mức 7-8%). Các khoản đầu tư đáp ứng được mức bù đắp rủi ro đủ lớn so với mức lãi suất này thì mới mới thực sự mang lại hiệu quả trong dài hạn.
Võ Hoàng Long – Phòng Đầu tư, PHFM