TRIỂN VỌNG LUÂN CHUYỂN VÀ PHÂN BỔ NHÓM NGÀNH TẠI VIỆT NAM
Tóm tắt
Vị thế dẫn dắt theo nhóm ngành cổ phiếu tại Việt Nam hầu như không có tính duy trì từ năm này sang năm khác: nhóm dẫn dắt của năm ngoái cung cấp rất ít thông tin dự báo cho năm nay. Nghiên cứu của chúng tôi cho thấy các bảng xếp hạng nhóm ngành hàng năm chủ yếu được chi phối bởi chế độ vĩ mô bao gồm chi phí huy động vốn, dầu mỏ, cổ phiếu vốn hóa siêu lớn đơn lẻ, điều kiện tiền tệ và thanh khoản chứ không phải bởi xu hướng bản thân nhóm ngành.
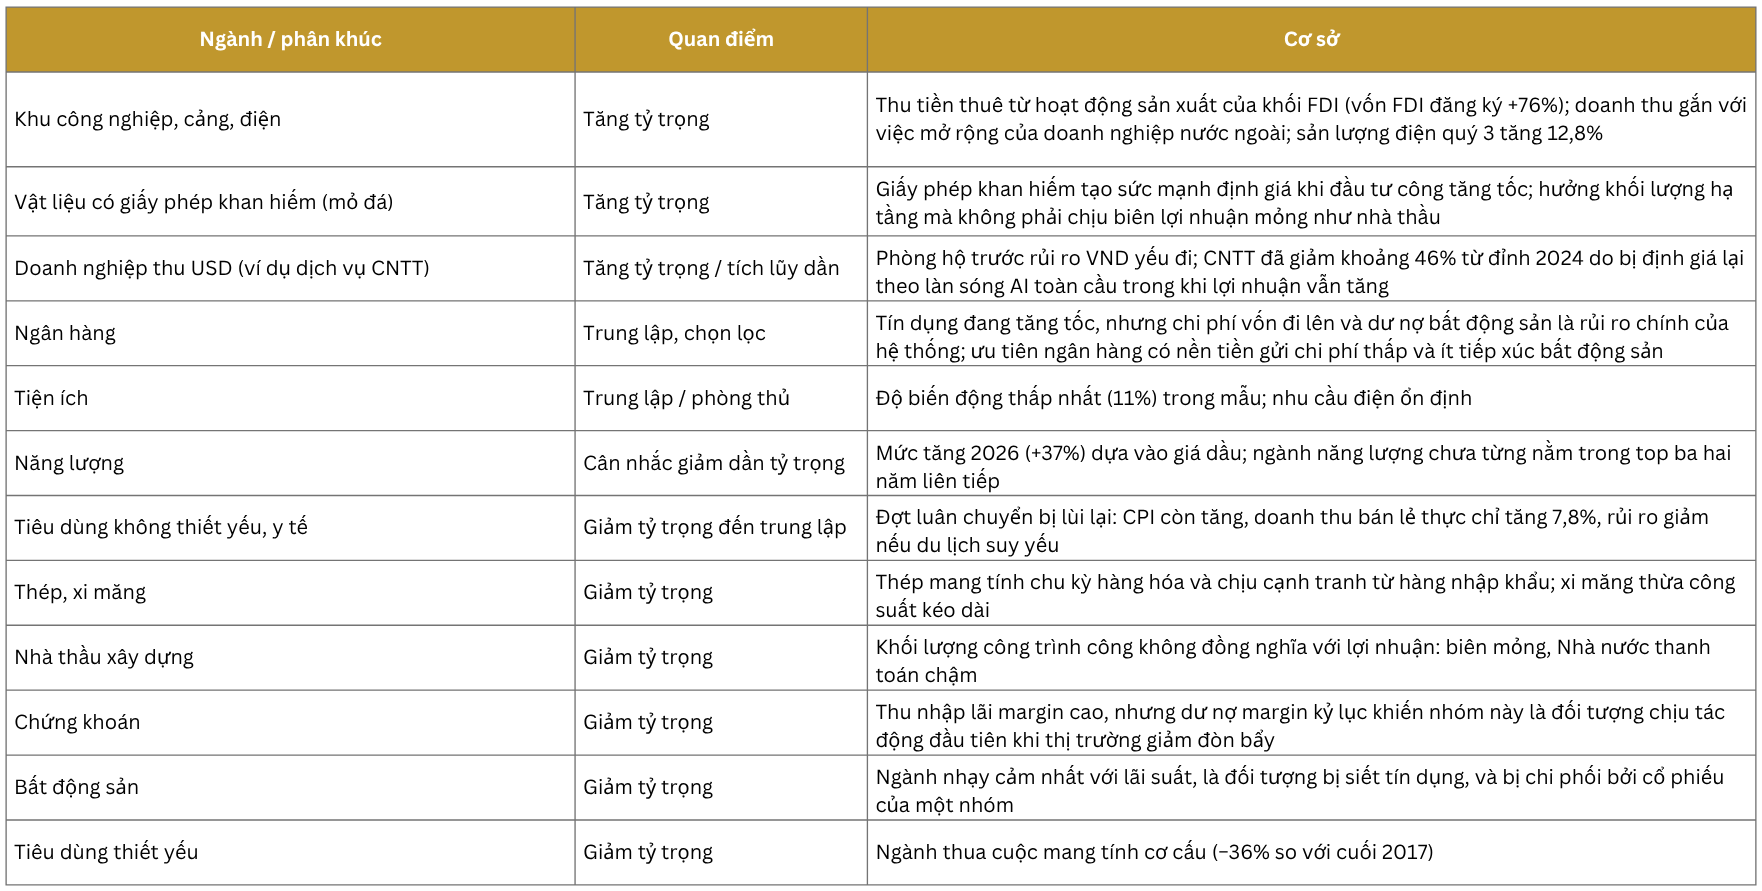
Chế độ năm 2026 là tăng trưởng cao dẫn dắt bởi đầu tư, với lạm phát từ phía cung chưa đạt đỉnh và áp lực huy động vốn thắt chặt về mặt cấu trúc. Trong môi trường này, chúng tôi ưu tiên các doanh nghiệp thu phí cho thuê từ sản xuất FDI, nắm giữ giấy phép khan hiếm, kiếm doanh thu bằng USD hoặc có quyền tiếp cận tín dụng định hướng theo chính sách. Chúng tôi giữ quan điểm thận trọng đối với bất động sản, công ty chứng khoán và các ngân hàng có tỷ trọng cho vay bất động sản lớn. Trong nhóm ngân hàng, chúng tôi chọn lọc kỹ lưỡng và ưu tiên các ngân hàng có chi phí huy động vốn thấp (CASA).
Điều này quan trọng vì nhóm tài chính và bất động sản chiếm phần lớn vốn hóa thị trường, và nhà đầu tư cá nhân biên độ vay ký quỹ (margin) trong nước đóng vai trò người mua biên đang đối mặt với lãi suất margin ở mức 13% đến 14% trong khi các gói huy động tiền gửi vượt 8%. Việc nâng hạng của FTSE không làm thay đổi điều này: dòng vốn ngoại bị chi phối bởi lãi suất tại Mỹ và xu hướng trí tuệ nhân tạo (AI), chứ không phải việc được đưa vào chỉ số.
Quan điểm phân bổ:
Trong môi trường năm 2026 với đòn bẩy cao, lãi suất neo cao và lạm phát được dung nạp, chúng tôi ưu tiên các doanh nghiệp có doanh thu không phụ thuộc vào tín dụng nội địa, đồng thời tránh các phân khúc mà rủi ro tín dụng cuối cùng dồn về đó.
– Giảm tỷ trọng bất động sản, công ty chứng khoán và các ngân hàng có tỷ trọng cho vay bất động sản lớn.
– Giữ tỷ trọng trung lập và chọn lọc đối với nhóm ngân hàng, ưu tiên các ngân hàng có chi phí huy động vốn thấp.
– Ưu tiên các doanh nghiệp thu phí cho thuê từ sản xuất FDI (khu công nghiệp, cảng biển, năng lượng), vật liệu xây dựng có giấy phép khan hiếm, các doanh nghiệp thu tiền USD và các lĩnh vực ưu tiên theo chính sách có quyền tiếp cận tín dụng định hướng.
– Duy trì một phần tiền mặt và tiền gửi
Sự luân chuyển nhóm ngành trong quá khứ
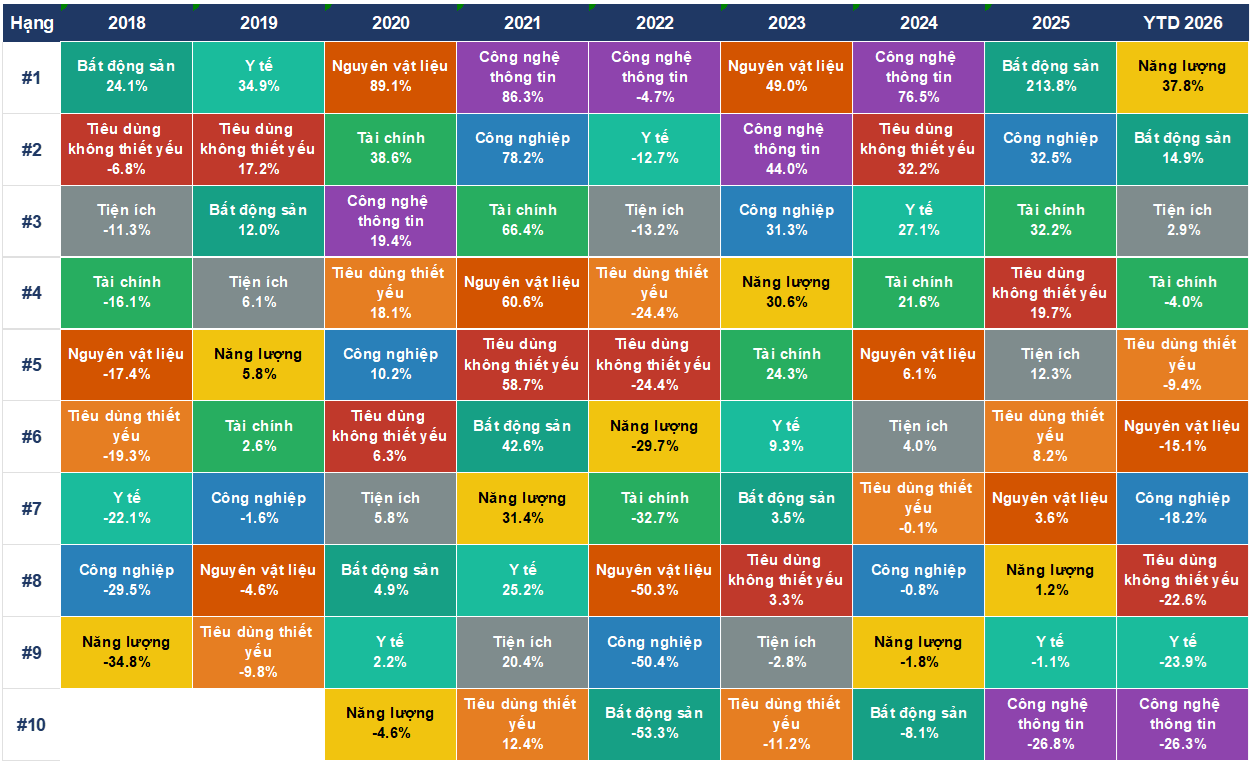
Sự dẫn dắt của nhóm ngành không mang tính liên tục. Hệ số tương quan hạng Spearman giữa các năm liên tiếp dao động trong khoảng từ +0,53 đến −0,70 và trung bình gần bằng 0. Việc chỉ theo dõi nhóm ngành dẫn đầu của năm trước cũng không thể đưa ra kết luận ở năm tiếp theo.
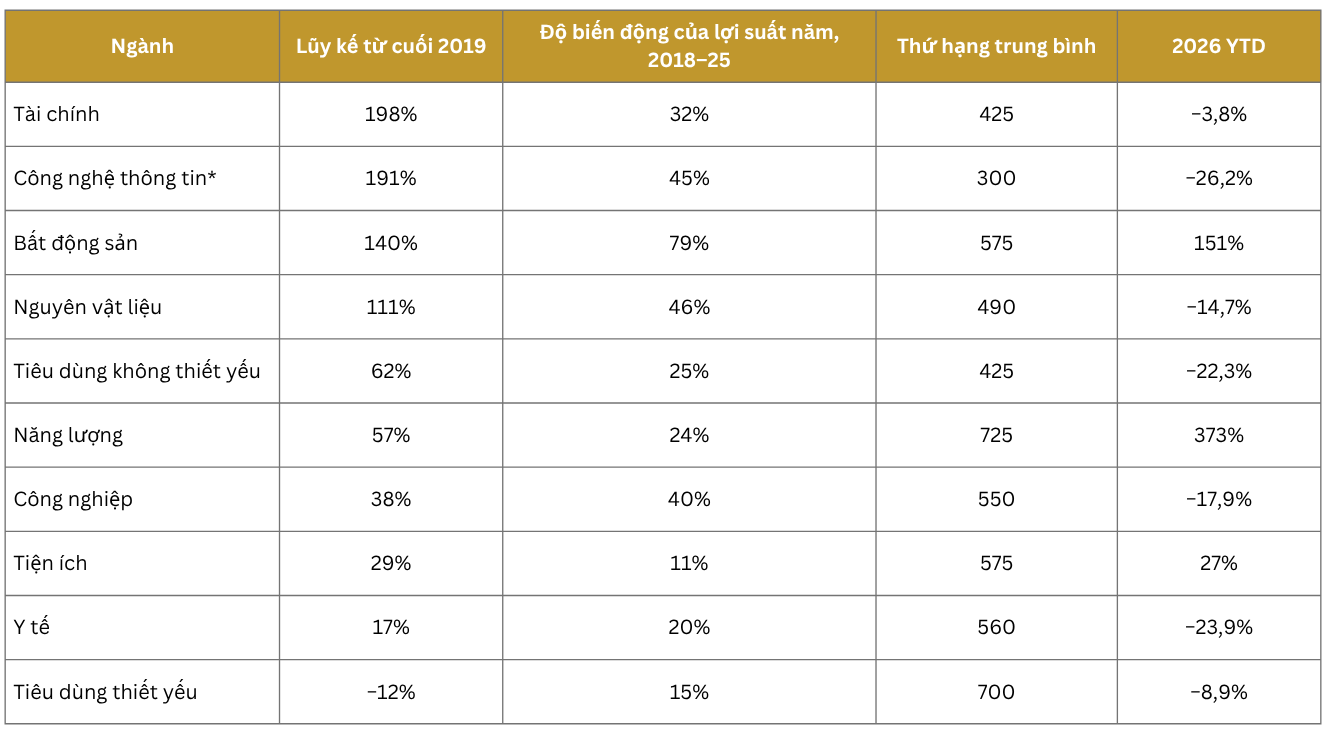
LỢI NHUẬN HÀNG NĂM THEO NHÓM NGÀNH HOSE GICS (2018 – ĐẦU NĂM 2026 ĐẾN NAY)
Sự dẫn dắt được định hình bởi vĩ mô
Nhóm dẫn dắt của mỗi năm đều ứng với một chế độ vĩ mô có thể nhận diện được và sự đảo chiều diễn ra thường xuyên. Công nghệ thông tin xếp thứ nhất vào năm 2024 (+76,5%) và xếp cuối vào năm 2025 (−26,8%); bất động sản chuyển từ mức −8,1% vào năm 2024 sang +213,8% vào năm 2025.
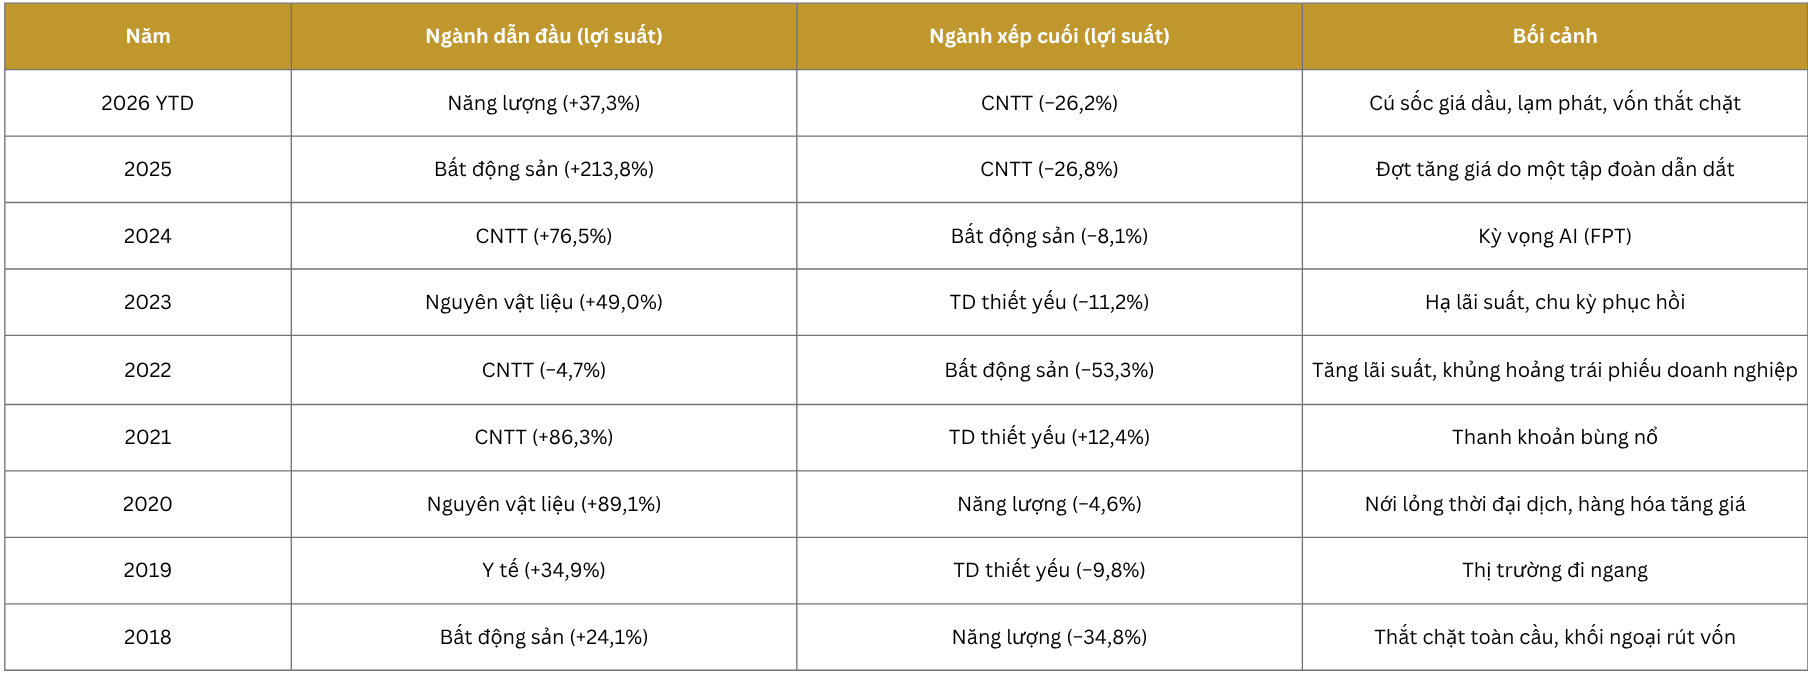
Ngành dẫn đầu và ngành mất lợi thế cạnh tranh trong dài hạn
Nhóm tài chính là kênh tích sản dài hạn tốt nhất: chưa bao giờ đứng thứ nhất, nhưng có mức xếp hạng trung bình tốt thứ hai và tổng lợi nhuận tích lũy cao nhất, với mức biến động thấp hơn một nửa so với bất động sản. Khoản lãi tích lũy của bất động sản hầu như đến hoàn toàn từ năm 2025. Hàng tiêu dùng thiết yếu là nhóm kém hiệu quả về mặt cấu trúc, giảm 36% kể từ cuối năm 2017.
Nguồn: Fiinpro, PHFM tổng hợp
Sự tập trung vốn hóa làm sai lệch bức tranh nhóm ngành
Sự tập trung vốn hóa làm sai lệch bức tranh nhóm ngành
Các chỉ số nhóm ngành bị chi phối bởi một số ít cổ phiếu: VNREAL phần lớn gồm họ Vingroup và VNIT phần lớn là FPT. Năm 2025, khoảng cách giữa nhóm ngành mạnh nhất và yếu nhất đạt tới 241 điểm phần trăm. Năm 2026, chỉ có 3 trong số 10 nhóm ngành tăng điểm và mức trung vị của các nhóm ngành giảm 11,8%, do đó VN-Index có vẻ đi ngang nhưng lại ẩn chứa sự suy yếu trên diện rộng. Lợi nhuận của ngành công nghệ thông tin và bất động sản có hệ số tương quan nghịch (−0,42 trong giai đoạn 2020–25), mang lại mức độ đa dạng hóa nhất định.
Bối cảnh vĩ mô, 9T đầu năm 2026
Tăng trưởng duy trì mạnh mẽ và dẫn dắt bởi đầu tư, nhưng lạm phát đang gia tăng và nguồn vốn thắt chặt. GDP quý 3 tăng 9,95% so với cùng kỳ năm trước, đưa mức tăng trưởng 9 tháng lên 9,01%, nhanh nhất trong 15 năm qua. Việc đạt mục tiêu tăng trưởng cả năm 10% đòi hỏi mức tăng trưởng quý 4 phải vượt 12,5%.
Số liệu thương mại cho thấy bên nào nắm bắt được sự tăng trưởng xuất khẩu. Trong 9 tháng đầu năm 2026, khu vực nội địa thâm hụt 34,3 tỷ USD trong khi khu vực FDI (bao gồm dầu thô) thặng dư 14,9 tỷ USD. Các doanh nghiệp FDI chiếm 80,7% kim ngạch xuất khẩu và 94,1% kim ngạch nhập khẩu là nguyên liệu đầu vào cho sản xuất. Do đó, lợi ích từ xuất khẩu chủ yếu chảy về các nhà sản xuất có vốn đầu tư nước ngoài, chứ không phải các doanh nghiệp nội địa niêm yết.
Áp lực lạm phát đến từ phía cung: giá nhiên liệu trung bình tăng 10,89% trong 9 tháng, và mức tăng trong tháng 9 được thúc đẩy bởi giá nhiên liệu và học phí. Điều này đặt Ngân hàng Nhà nước vào thế kẹt giữa mục tiêu tăng trưởng và trần lạm phát đã bị vượt qua.
Các điểm nghẽn: lý do lãi suất trong nước không thể giảm
Việt Nam không có dư địa cũng như công cụ để điều hành lãi suất giảm trong ngắn hạn. Mục tiêu tăng trưởng 10% đang được kỳ vọng thông qua tín dụng và đầu tư công, trong thời điểm tiền gửi tiết kiệm không theo kịp và lãi suất toàn cầu đang tăng lên.
Mô hình tăng trưởng thâm dụng tín dụng và dẫn dắt bởi đầu tư
– Đòn bẩy đã ở mức cao. Tín dụng đạt khoảng 145% GDP vào cuối năm 2025 và được dự báo ở mức gần 155% vào năm 2026. Với tốc độ tăng trưởng tín dụng hàng năm khoảng 16%, tỷ lệ này sẽ vượt 180% vào cuối thập kỷ.
– Kế hoạch này làm tăng cường độ đầu tư. Chính phủ đặt mục tiêu đầu tư bình quân 40% GDP trong giai đoạn 2026–2030, tăng từ mức 34%.
– Các quy định thận trọng đang được nới lỏng để tài trợ cho kế hoạch này. Kể từ ngày 1 tháng 7 năm 2026, trần sử dụng vốn ngắn hạn để cho vay trung và dài hạn đã tăng từ 30% lên 40%, làm nới rộng rủi ro lệch kỳ hạn.
– Hoạt động vay vốn của chính phủ cạnh tranh nguồn vốn. Lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã tăng từ khoảng 4,0% vào tháng 1 lên mức 4,67%–4,80% tại các phiên đấu giá tháng 9, là tháng tăng thứ ba liên tiếp.
– Không có thị trường trái phiếu doanh nghiệp quy mô lớn để giảm tải cho các ngân hàng, do đó tiền gửi là giới hạn ràng buộc. Các ngân hàng đang phát hành trái phiếu ở mức 9%–10% để tài trợ cho hoạt động cho vay cuối năm.
Điểm khác biệt chính so với Trung Quốc: nợ nằm ở các ngân hàng
Nợ công chỉ ở mức 35% – 36% GDP, và phần lớn vốn FDI đổ vào lĩnh vực sản xuất thay vì bất động sản hoặc các phương tiện tài chính của chính quyền địa phương. Điều này mang lại dư địa tài khóa cho nhà nước. Điều này chuyển rủi ro trực tiếp lên bảng cân đối kế toán của các ngân hàng và nhà phát triển bất động sản niêm yết, củng cố sự cần thiết phải chuyển dịch khỏi các chỉ số vốn hóa thuần túy sang các doanh nghiệp tạo dòng tiền phòng thủ, có khả năng chống chịu tín dụng tốt. Đòn bẩy của Việt Nam nằm trên bảng cân đối kế toán của các ngân hàng, do đó nếu xảy ra sự sụt giảm đòn bẩy, các tổn thất sẽ đổ dồn trước tiên vào nhóm ngân hàng và bất động sản, hai lĩnh vực thống trị vốn hóa thị trường niêm yết.
Phản ứng hai hướng của Ngân hàng Nhà nước
Thay vì hạ lãi suất diện rộng, Ngân hàng Nhà nước đang áp dụng hai hướng đi. Các lĩnh vực ưu tiên và dự án lớn nhận được tín dụng định hướng thấp hơn thị trường từ 1 đến 3,6 điểm %, và một số dự án lớn được miễn hạn mức tín dụng. Các đối tượng còn lại phải chịu lãi suất thị trường. Định hướng quý 4 siết chặt tín dụng đối với các lĩnh vực rủi ro như bất động sản.
Kết quả có thể xảy ra là việc dung nạp lạm phát và đồng Đồng suy yếu dần thay vì tăng lãi suất. Với chỉ số giá tiêu dùng (CPI) ở mức 5,08% và lãi suất tiền gửi trung bình tại các ngân hàng lớn gần 6,9%, lãi suất tiền gửi thực tế đang ở mức dưới 2%.
Cấu trúc thị trường, thanh khoản nội địa và dòng vốn ngoại
Thị trường Việt Nam được định giá bởi nhà đầu tư cá nhân trong nước có sử dụng đòn bẩy, do đó chi phí vốn trong nước quan trọng hơn nhiều so với dòng vốn ngoại hoặc các sự kiện liên quan đến chỉ số.
Thị trường nhạy cảm với lãi suất, nhà đầu tư sử dụng đòn bẩy
Tỷ trọng nhạy cảm với lãi suất. Tài chính và bất động sản chiếm phần lớn vốn hóa thị trường. Riêng nhóm Vingroup chiếm khoảng 30% vốn hóa thị trường HOSE và 20% thanh khoản, tăng từ mức 7% và 2% vào đầu năm 2025. Mặc dù nhóm tài chính vẫn là lĩnh vực tích sản dài hạn hàng đầu trong lịch sử Việt Nam, chế độ thắt chặt vốn hiện tại đòi hỏi sự phân biệt nghiêm ngặt giữa các ngân hàng có tỷ lệ tiền gửi không kỳ hạn (CASA) chi phí thấp và các ngân hàng chịu gánh nặng tài sản bất động sản.
Dư nợ cho vay ký quỹ (margin) ở mức kỷ lục. Khoản vay margin của các công ty chứng khoán đạt khoảng 435 nghìn tỷ đồng vào cuối quý 2 năm 2026, mức cao kỷ lục và tăng 30 nghìn tỷ đồng trong một quý. Lãi suất margin tại một số công ty chứng khoán đã tăng lên 13%–14%.
Tiền gửi cạnh tranh gay gắt. Lãi suất tiền gửi 12 tháng niêm yết dao động từ 3,7% đến 7,8%, nhưng nếu tính cả các chương trình thưởng và khuyến mãi, có ít nhất 13 ngân hàng cung cấp mức lãi suất hiệu dụng quy đổi theo năm vượt 9%. Đối với nhà đầu tư am hiểu lãi suất, người đồng thời giao dịch bằng margin, mức 9% chính là chi phí cơ hội thực tế.
Phần bù rủi ro vốn chủ sở hữu đang mỏng dần. Vào cuối tháng 9 năm 2026, thị trường giao dịch ở mức P/E dự phóng năm 2026 là 12,9 lần, hoặc 9,6 lần nếu loại trừ Vingroup, hàm ý lợi suất lợi nhuận tương ứng khoảng 7,8% và 10,4%. Lợi suất lợi nhuận tính theo tiêu đề thấp hơn mức lãi suất tiền gửi 9%; nếu loại trừ Vingroup, mức này đạt khoảng 10,4%, chỉ để lại khoảng 1,4 điểm phần trăm phần bù rủi ro.
Việc nâng hạng của FTSE khó có khả năng trở thành chất xúc tác dòng vốn lớn trong ngắn hạn
Việt Nam chuyển lên nhóm Thị trường mới nổi thứ cấp (Secondary Emerging) của FTSE vào ngày 21 tháng 9 năm 2026, nhưng đợt phân bổ đầu tiên mang lại sự thất vọng. VN-Index giảm 3,47% trong tháng 9, và khối ngoại bán ròng khoảng 7,8 nghìn tỷ đồng trên sàn HOSE trong giai đoạn từ ngày 21 tháng 9 đến ngày 2 tháng 10. Tính từ đầu năm đến nay, khối ngoại bán ròng khoảng 95 nghìn tỷ đồng.
– Việc đưa vào danh mục được chia thành các giai đoạn và có quy mô nhỏ. 27 cổ phiếu gia nhập qua bốn bước: 10% (21/09/2026), 20% (22/03/2027), 35% (21/06/2027) và 35% (20/09/2027). Dòng vốn thụ động bám theo FTSE EM là khá khiêm tốn.
– Giải thích theo hướng “tái cơ cấu quỹ cận biên” tỏ ra không thuyết phục. Tiền từ các quỹ thị trường cận biên sử dụng chỉ số tham chiếu là MSCI, và MSCI hiện vẫn xếp Việt Nam vào nhóm Cận biên; tổ chức này đã không đưa Việt Nam vào danh sách theo dõi vào tháng 6 năm 2026. Tài sản bám theo chỉ số cận biên của FTSE dường như khá hạn chế.
Áp lực bán chính đến từ yếu tố vĩ mô và sự kiện. Chúng bao gồm việc Fed tăng lãi suất và đồng USD mạnh lên, xu hướng dịch chuyển dòng vốn toàn cầu sang các thị trường AI, các nhà đầu tư chuẩn bị vị thế trước cho việc nâng hạng (cổ phiếu tập đoàn dẫn đầu đà bán ròng của khối ngoại vào ngày hiệu lực), và các giao dịch thỏa thuận khối lượng lớn ở một số cổ phiếu cụ thể như PNJ và HDB.
– Chúng tôi không kỳ vọng dòng vốn chủ động (active money) sẽ đổ vào nhanh chóng. Giới hạn tỷ lệ sở hữu nước ngoài (FOL), các công cụ phòng ngừa rủi ro tỷ giá và tỷ trọng chỉ số nhỏ của Việt Nam là những ràng buộc lớn đối với các quỹ chủ động nước ngoài. Các quỹ chủ động nước ngoài có thể và thực sự nghiên cứu các ngân hàng trên khắp các thị trường mới nổi, nhưng bất động sản là lĩnh vực mà sự thiếu minh bạch trong nước thực sự làm nản lòng nhà đầu tư nước ngoài.
– Kết quả mang ý thực sự là chỉ số MSCI EM, và điều đó còn cách xa nhiều năm nữa. Chúng tôi không loại trừ khả năng xảy ra các đợt tăng giá trước thời điểm đưa vào và bán ra sau thời điểm đưa vào ở các đợt phân bổ tiếp theo của FTSE.
Quan điểm về các nhóm ngành
Trong chế độ đòn bẩy cao, lãi suất neo cao và lạm phát được dung nạp, chúng tôi ưu tiên các doanh nghiệp có doanh thu không phụ thuộc vào tín dụng nội địa và tránh các doanh nghiệp mà rủi ro tín dụng cuối cùng dồn về đó.
Khuyến nghị phân bổ tài sản
Duy trì danh mục cốt lõi kết hợp vệ tinh (core-satellite) mang tính phòng thủ được điều chỉnh quy mô theo rủi ro, kèm theo đệm tiền mặt, cho đến khi các điều kiện huy động vốn nội địa thay đổi.
1. Chúng tôi không khuyến nghị phân bổ chỉ dựa trên động lực nhóm ngành (momentum). Tính duy trì của thứ hạng gần như bằng không, do đó mua nhóm dẫn dắt của năm ngoái là một canh bạc rằng chế độ vĩ mô sẽ không thay đổi.
2. Xây dựng danh mục cốt lõi dựa trên các doanh nghiệp độc lập với tín dụng nội địa. Các chủ đầu tư khu công nghiệp và cảng biển phục vụ FDI, vật liệu có giấy phép khan hiếm, các doanh nghiệp thu tiền USD và các ngân hàng chi phí thấp có chọn lọc. Không sử dụng tiêu chí “có khả năng được nâng hạng bởi FTSE” làm tiêu chuẩn lựa chọn.
3. Sử dụng danh mục vệ tinh cho các giao dịch theo chu kỳ vĩ mô (regime trades), với các điểm kích hoạt rõ ràng. Chỉ chuyển dịch sang hàng tiêu dùng không thiết yếu và nhóm tài chính nhạy cảm với lãi suất sau khi các tín hiệu đảo chiều ở phần tiếp theo xuất hiện đồng thời.
4. Kiểm soát mức độ tập trung theo chỉ số tham chiếu. Các cổ phiếu liên quan đến một tập đoàn chiếm khoảng 30% vốn hóa thị trường HOSE và các chỉ số nhóm ngành thực chất là các khoản đặt cược vào một cổ phiếu đơn lẻ (VNREAL tương đương gia đình Vingroup, VNIT tương đương FPT). Kiểm tra mức độ phơi nhiễm đối với từng cổ phiếu riêng lẻ trong bất kỳ danh mục đầu tư nào.
5. Tái cơ cấu với kỷ luật nghiêm ngặt. Vì thứ hạng nhóm ngành đảo chiều thường xuyên, việc liên tục cắt giảm nhóm tăng trưởng mạnh và bổ sung vào nhóm tụt hậu trong lịch sử đã vượt trội hơn chiến lược nắm giữ dài hạn (buy-and-hold) trên thị trường này.
6. Dự trữ nguồn vốn cho các đợt bán tháo doforced selling, không phải để bắt đáy. Các ngày đưa vào chỉ số và lệnh gọi ký quỹ (margin call) tạo ra sự lệch lạc tạm thời trên thị trường. Trong lịch sử, các sự kiện lệch lạc sau sự kiện mang lại điểm quan sát tốt hơn là việc đuổi theo đợt tăng giá trước sự kiện.
Rủi ro và các kịch bản
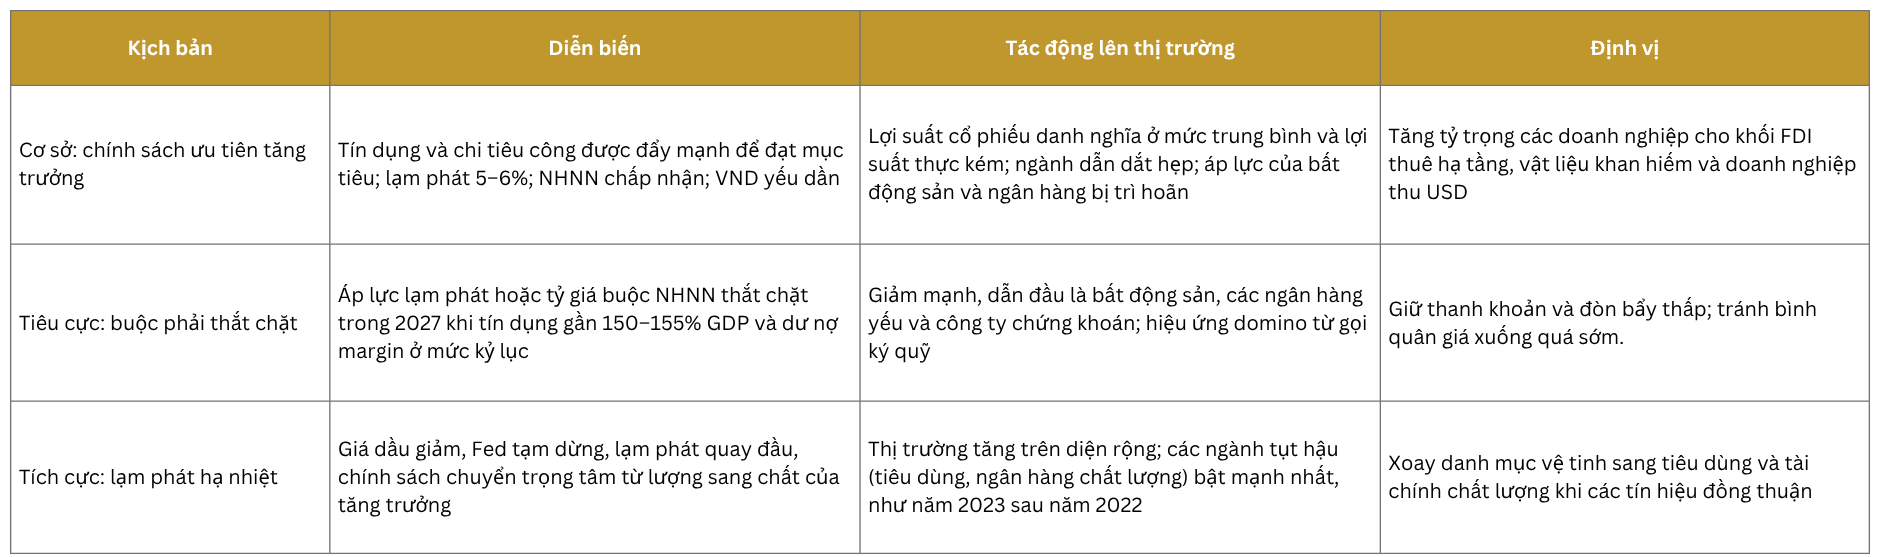
Kịch bản cơ sở là mô hình tăng trưởng thâm dụng tín dụng: mục tiêu 10% được theo đuổi bằng thêm tín dụng và chi tiêu công; lạm phát quanh 5% và VND yếu dần. Rủi ro đuôi là bị buộc phải thắt chặt trong một hệ thống đòn bẩy rất cao.
Các rủi ro cụ thể cần theo dõi
Đòn bẩy của hệ thống ngân hàng: Tín dụng gần 150% GDP, độ lệch kỳ hạn lớn hơn sau thay đổi quy định hồi tháng 7/2026, và rủi ro tập trung vào bất động sản.
Giảm đòn bẩy margin: Dư nợ margin kỷ lục với lãi suất 13–14%; một cú sốc ở từng cổ phiếu có thể kích hoạt bán cưỡng bức, như vụ PNJ đã cho thấy.
Tập trung vào một nhóm: Tỷ trọng tập trung cao vào một nhóm khiến biến động của chỉ số có thể gây hiểu lầm theo cả hai chiều.
Lạm phát và VND: Lạm phát do nhiên liệu vượt mục tiêu, thâm hụt thương mại 9 tháng và việc Fed tăng lãi suất gây áp lực lên tiền đồng và lợi suất thực.
Thực thi chính sách: Đẩy mạnh đầu tư công có thể chỉ tạo ra khối lượng mà không có lợi nhuận, và nếu hụt mục tiêu 10% thì tín dụng có thể được nới thêm.
Sự mong manh của tiêu dùng: Tiêu dùng dịch vụ dựa nhiều vào du lịch; nếu du lịch chậm lại, nhu cầu nội địa yếu sẽ lộ ra.
Các sự kiện về chỉ số: Mỗi đợt FTSE đều có nguy cơ tăng nóng rồi bán tháo; việc MSCI EM đưa Việt Nam vào chưa đến gần.
Phòng Đầu tư, PHFM