MSCI VÀ BÀI TOÁN TÍN NHIỆM THỊ TRƯỜNG
Ngày 16/10/2026, chỉ số JCI của Indonesia giảm 11,6% chỉ trong một phiên, mức giảm trong ngày mạnh nhất trong 28 năm. Cú sốc này xảy ra sau khi MSCI mở tham vấn về việc chuyển thị trường này ra khỏi nhóm thị trường mới nổi sang nhóm thị trường độc lập. Điều đáng chú ý là lý do của MSCI ít liên quan đến tăng trưởng kinh tế. Đơn vị lập chỉ số cho rằng nhà đầu tư không còn xác định được ai đang thực sự nắm giữ cổ phiếu, cũng như không chắc giá trên bảng điện có phản ánh đúng cung cầu hay không. Việt Nam cũng mang một số điểm yếu cấu trúc tương tự.
Sự chặt chẽ trong cách MSCI phân hạng thị trường
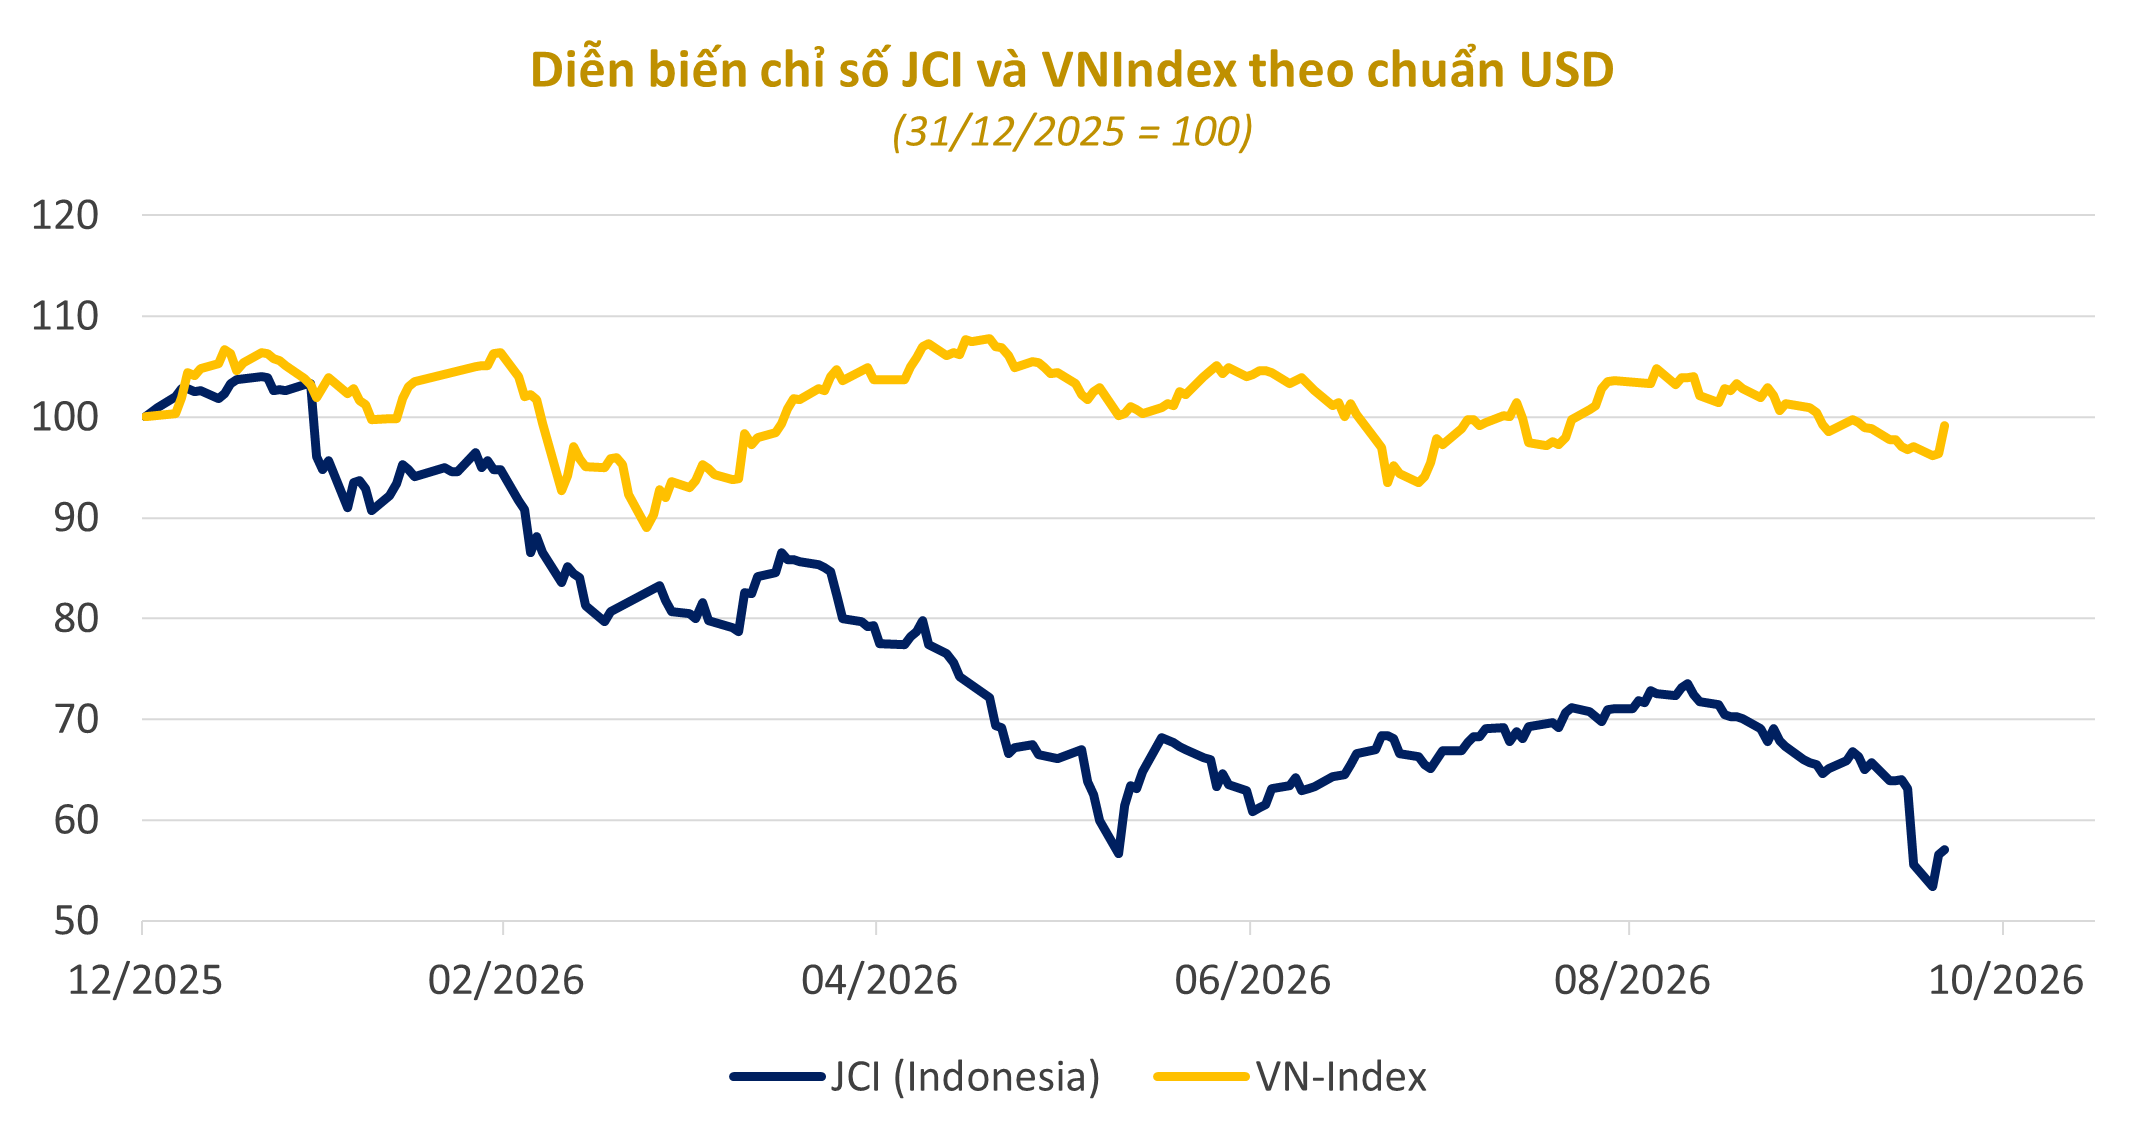
Ngày 15/10/2026, MSCI mở tham vấn về việc chuyển Indonesia từ nhóm thị trường mới nổi sang nhóm thị trường độc lập. Khi đó Indonesia sẽ không còn nằm trong các chỉ số khu vực và toàn cầu mà phần lớn dòng vốn thụ động đang bám theo. Nếu đề xuất được thông qua, các quỹ mô phỏng chỉ số MSCI Emerging Markets sẽ phải bán toàn bộ cổ phiếu Indonesia đang nắm giữ. Diễn biến của JCI từ đầu năm cho thấy những cảnh báo của MSCI đã đè nặng lên thị trường từ rất sớm, trước cả khi có quyết định chính thức.
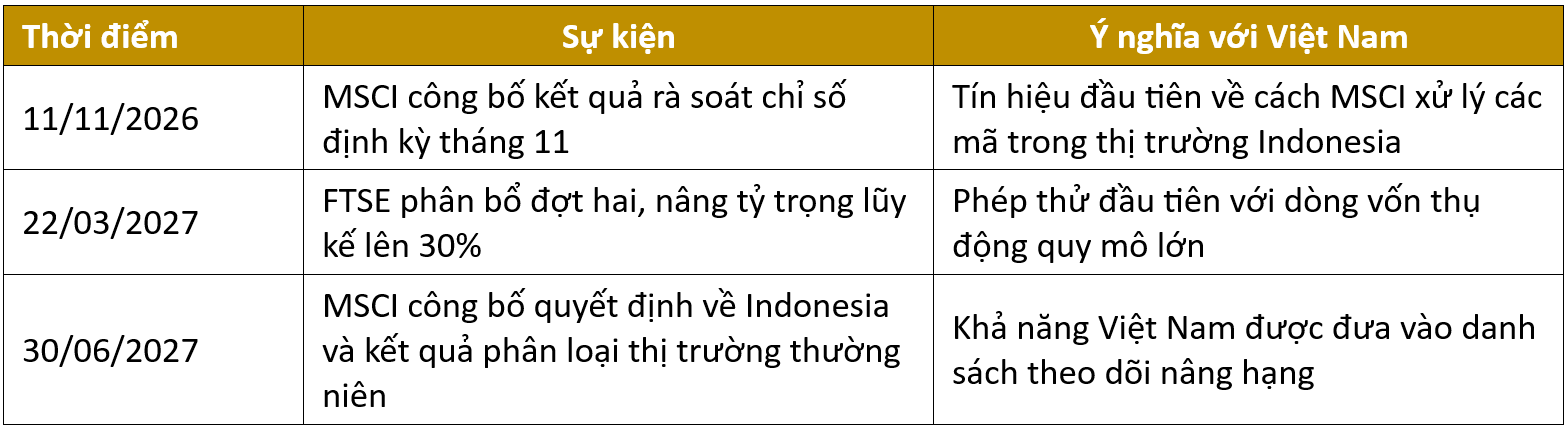
Trên thực tế, Indonesia chưa bị hạ hạng. MSCI sẽ nhận góp ý đến hết ngày 30/04/2027 và chậm nhất đến ngày 30/06/2027 sẽ công bố quyết định. Tuy vậy, MSCI nói rõ sẽ tiến hành hạ hạng nếu Indonesia không đưa ra được bằng chứng rõ ràng về việc cải thiện quản trị. Thị trường Argentina cũng là một trường hợp gần nhất. Nước này bị chuyển thẳng xuống nhóm thị trường độc lập năm 2021 vì vấn đề kiểm soát vốn, và đến nay vẫn chưa được xem xét nâng hạng dù sau đó đã nới lỏng đáng kể các quy định kiểm soát ngoại hối. Các trường hợp này cho thấy MSCI đánh giá việc phân hạng thị trường rất nghiêm ngặt.
Điều MSCI thực sự lo ngại: ai nắm cổ phiếu và giá được hình thành ra sao
Trong tài liệu tham vấn, MSCI cho biết nhà đầu tư nước ngoài đã nhiều lần phản ánh hai vấn đề: cấu trúc cổ đông của doanh nghiệp Indonesia thiếu minh bạch, và có những hành vi giao dịch phối hợp làm méo mó quá trình hình thành giá. Các quỹ thụ động mua cổ phiếu theo tỷ lệ free float (phần cổ phiếu được tính là có thể giao dịch tự do). Nếu một lượng cổ phiếu được xem là free float thực ra do một nhóm cổ đông có liên quan nắm giữ, các quỹ chỉ số buộc phải mua một lượng lớn so với số cổ phiếu thực sự có thể mua bán. Khi nguồn cung quá thấp so với sức mua của các quỹ, giá có thể bị đẩy lên cao hơn nhiều so với giá trị thực. Ngược lại, khi dòng vốn thụ động rút ra, những cổ phiếu có free float thực mỏng sẽ giảm mạnh hơn mức chung. Cơ chế này là nguyên nhân chính dẫn đến sự sụt giảm mạnh trong phiên giao dịch ngày 16/10. Vì vậy, với MSCI, vấn đề không nằm nhiều ở chất lượng từng doanh nghiệp mà ở chỗ cả thị trường có còn phù hợp để đầu tư hay không.
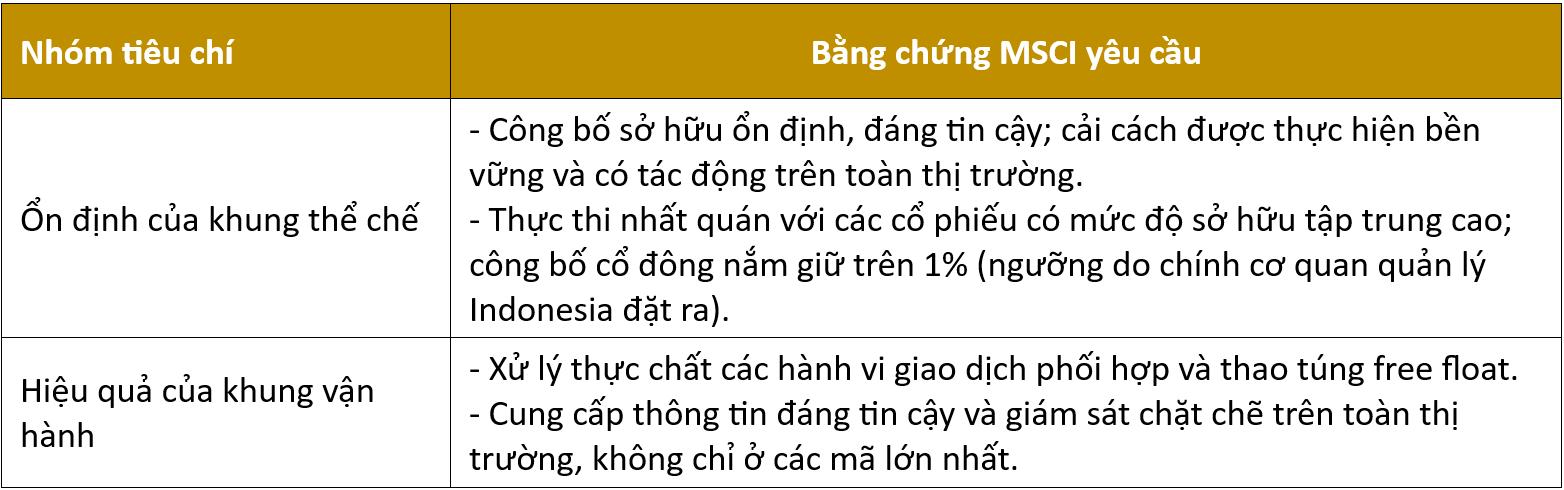
Indonesia cũng có động thái ngay sau đó. Sau khi MSCI đóng băng các thay đổi chỉ số hồi tháng 1, cơ quan quản lý nước này đã ban hành quy định mới về công bố cổ đông lớn, tăng giám sát các cổ phiếu có sở hữu tập trung, nâng ngưỡng free float tối thiểu, xử phạt nặng một số vụ thao túng giá và đưa các cổ phiếu có sở hữu tập trung ra khỏi chỉ số chính của sàn. Dù vậy, MSCI vẫn chưa thấy sự cải thiện này đủ thuyết phục. Điều họ muốn thấy là việc thực thi được áp dụng đồng đều trên toàn thị trường và duy trì liên tục, chứ không chỉ tập trung vào các mã lớn nhất.
Những yêu cầu từ MSCI đối với thị trường Indonesia
Việt Nam đứng ở đâu trên cùng một thước đo
Theo phân loại của MSCI, Việt Nam vẫn là thị trường cận biên và chưa được đưa vào danh sách theo dõi nâng hạng trong kỳ rà soát tháng 6/2026. Vì vậy, nhiệm vụ trước mắt là cải thiện vị thế của mình so với các tiêu chí MSCI dùng để nâng hạng, đồng thời giữ vững vị thế theo tiêu chuẩn của FTSE. Dù vậy, khi đo bằng cùng thước đo free float, thị trường trong nước cũng có điểm yếu giống Indonesia. Trong 430 cổ phiếu niêm yết trên HOSE, có 65 mã có free float từ 15% trở xuống. Trong nhóm 40 doanh nghiệp lớn nhất, các mã này chiếm 30% tổng vốn hóa của chính nhóm 40 mã đó.
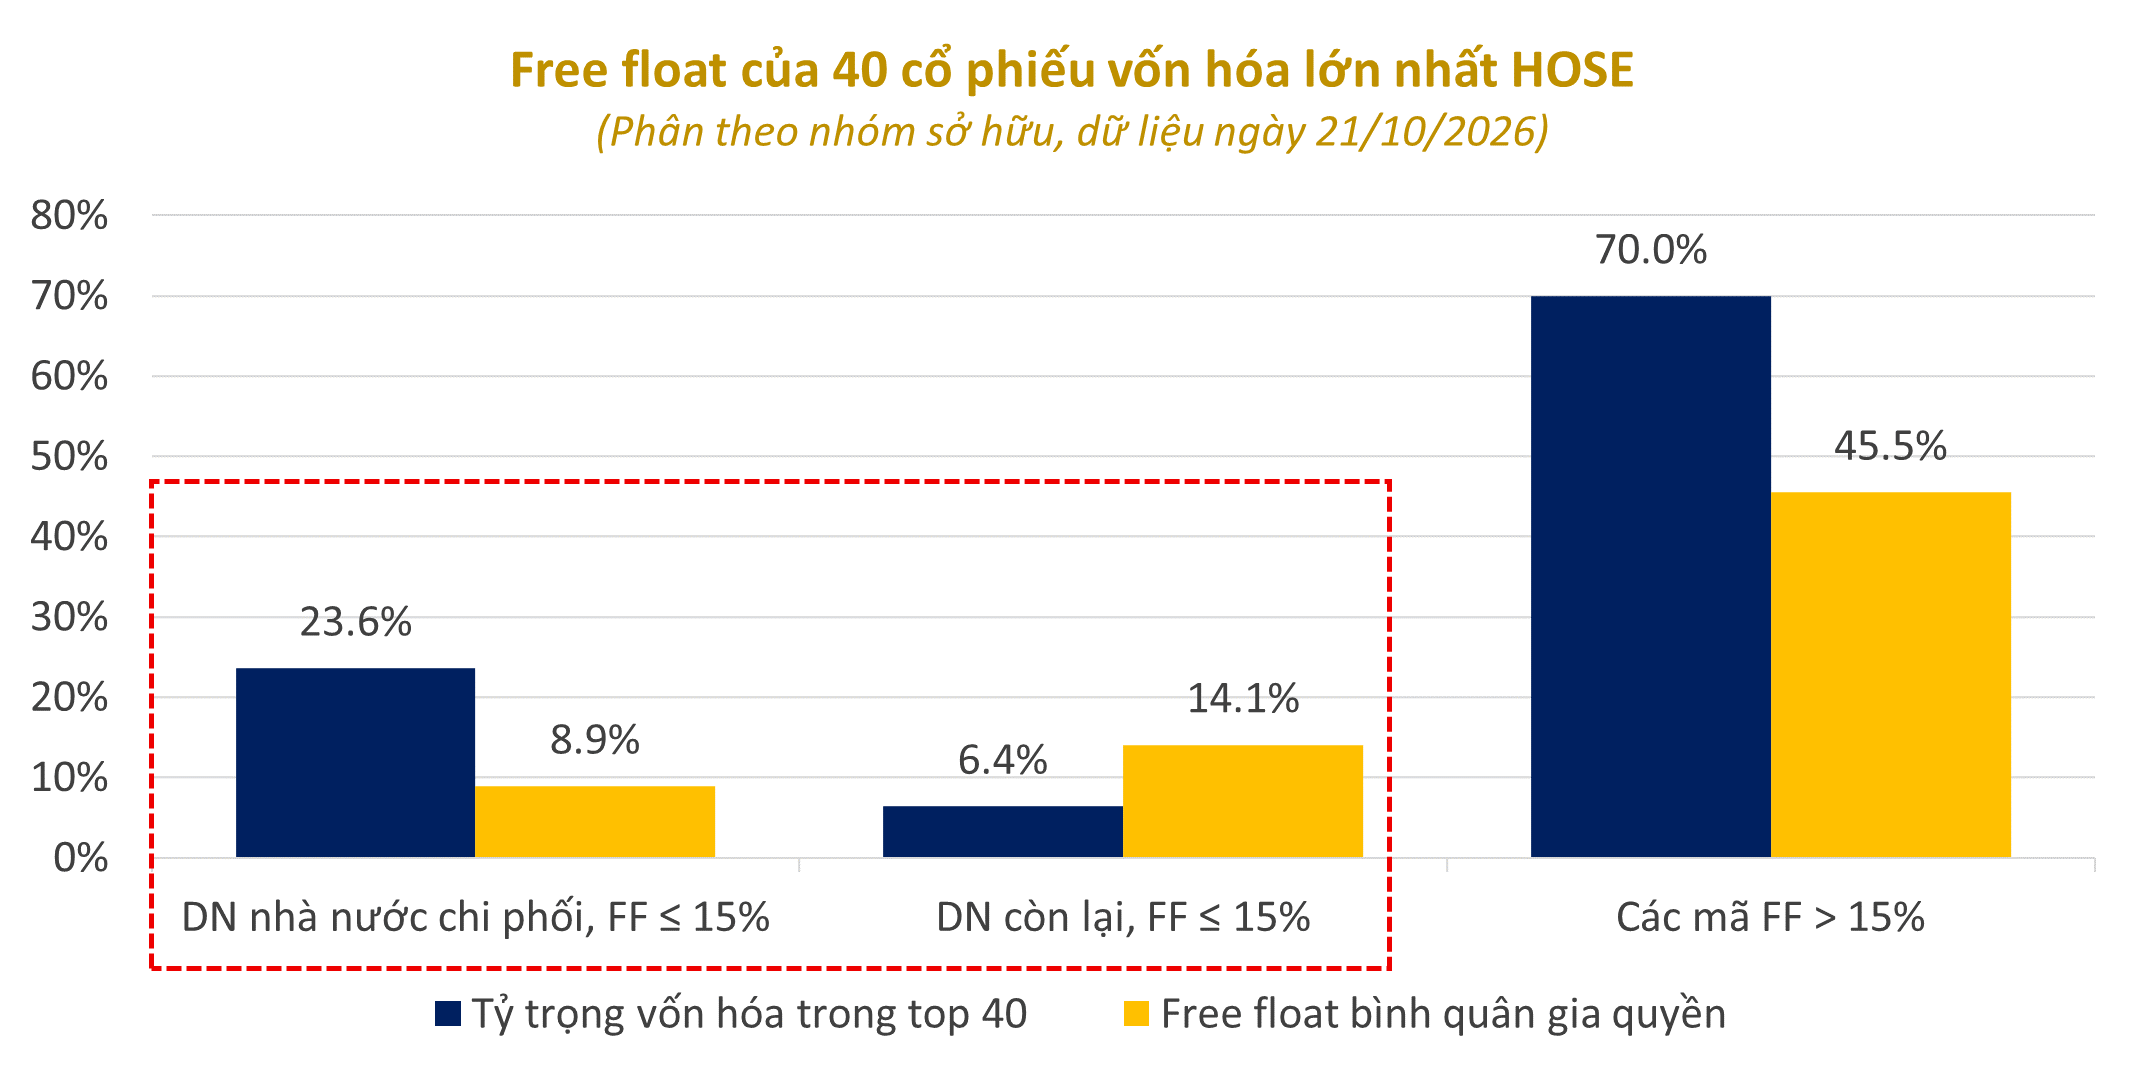
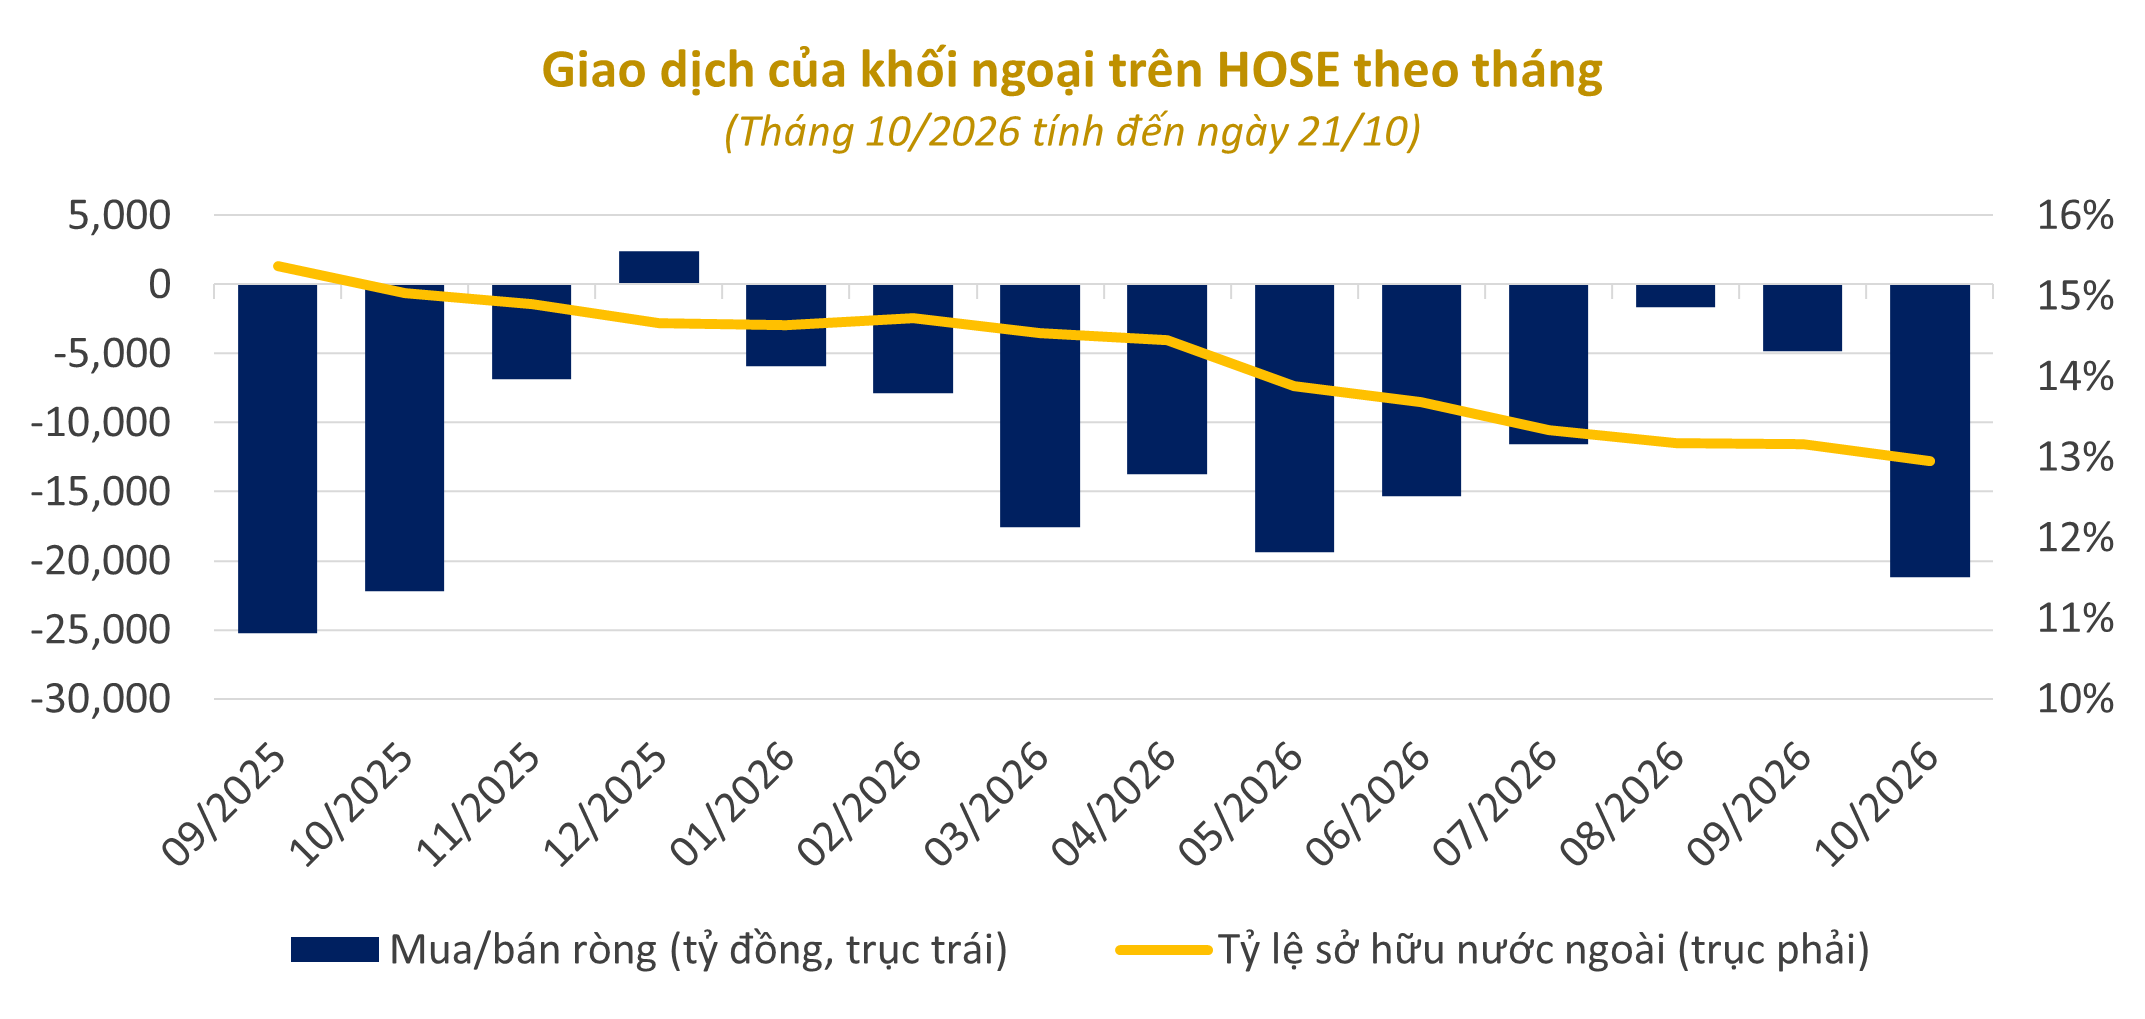
Khác biệt nằm ở người đứng sau phần cổ phiếu không thuộc free float. Trong 30% vốn hóa đó, 23,6 điểm phần trăm thuộc về 10 doanh nghiệp nhà nước mà Nhà nước nắm giữ từ 50% vốn trở lên, với free float bình quân chỉ khoảng 8,9%. Với Việt Nam, vấn đề ở nhóm này là phần cổ phiếu có thể giao dịch quá nhỏ. MSCI đã đưa một số doanh nghiệp vốn hóa lớn có free float thấp của Việt Nam vào diện xem xét. Rào cản lớn nhất vẫn là giới hạn sở hữu nước ngoài, hiện ảnh hưởng đến hơn 10% vốn hóa thị trường.
Sở hữu ngầm: rủi ro có thật nhưng chưa đo được quy mô
Rủi ro giống Indonesia nhất nằm ở những cổ phiếu được tính là free float nhưng thực chất do một nhóm duy nhất kiểm soát. Ở Việt Nam, điều này đã được xác nhận qua các bản án. Trong một vụ, nhóm của ông Trịnh Văn Quyết dùng tên nhân viên và người thân để mở khoảng 190 tài khoản, thao túng 5 mã là FLC, ART, AMD, HAI và GAB. Trong một vụ khác là vụ Louis Holdings, khoảng 20 tài khoản đứng tên người đứng hộ đã được dùng để đưa TGG từ mức giá khoảng 1.800 đồng lên đỉnh 74.800 đồng năm 2021. Các vụ này lọt khỏi vùng kiểm soát dữ liệu free float vì cổ đông chỉ phải công bố khi người có liên quan nắm từ 5% trở lên, và người đứng tên hộ không được xếp vào nhóm người có liên quan. Vì thế, những phần cổ phiếu bị chia nhỏ dưới ngưỡng đó vẫn hiện ra như của nhà đầu tư cá nhân cho đến khi cơ quan quản lý vào cuộc.
Các vụ đã xử lý cho đến nay chủ yếu liên quan đến doanh nghiệp vốn hóa vừa và nhỏ, và chưa có bộ dữ liệu nào đo được quy mô sở hữu ngầm trên toàn thị trường. Sự bất định này luôn là một câu hỏi nghiêm trọng với nhà đầu tư nước ngoài. Vì dòng vốn thụ động của FTSE phân bổ theo free float, các cổ phiếu vốn hóa vừa có free float thực tế mỏng hơn công bố là nơi rủi ro kiểu Indonesia dễ xuất hiện nhất.
Việt Nam nên ưu tiên điều gì?
Từ kinh nghiệm của Indonesia, Việt Nam nên ưu tiên bốn nhóm việc:
1. Minh bạch sở hữu: hạ ngưỡng công bố cổ đông từ 5% xuống 1%, như Indonesia đã làm và MSCI đang dùng để điều chỉnh ước tính free float; đồng thời công bố định kỳ cơ cấu sở hữu của toàn thị trường bằng tiếng Anh, theo định dạng mà các đơn vị lập chỉ số có thể dùng trực tiếp.
2. Thực thi và phát hiện sớm: xử lý ngay khi có dấu hiệu về tài khoản đứng tên hộ và giao dịch phối hợp, áp dụng chế tài rõ ràng cho mọi nhóm vốn hóa, và công bố kịp thời các giao dịch thỏa thuận lớn.
3. Room ngoại và thoái vốn nhà nước: rà soát các ngành còn giới hạn sở hữu nước ngoài, triển khai thực tế cơ chế NVDR đã được Luật Chứng khoán 2019 quy định, tham khảo kinh nghiệm của Thái Lan, và xây dựng lộ trình thoái vốn đáng tin cậy cho các doanh nghiệp nhà nước có free float thấp.
4. Bù trừ trung tâm và phòng ngừa tỷ giá: triển khai đối tác bù trừ trung tâm (CCP) dự kiến vào năm 2027, cùng các công cụ giúp nhà đầu tư nước ngoài tách rủi ro tỷ giá khỏi quyết định mua cổ phiếu.
Các mốc cần theo dõi đến năm 2027
Võ Hoàng Long – Phòng Đầu tư, PHFM